måndag 11 februari 2013

En röst från 2007

Ibland uttrycker andra bloggare vad man känner väldigt väl. Denna gång är det J. Hussman, som i en pre-krasch-kommentar (2007) skriver följande:

If the parents or the children of Wall Street analysts were to ask for wise investment advice, would the first thought of these analysts really be to encourage stock purchases at a multi-year market high, in a long-uncorrected and strenuously overbought advance, at a multiple of over 18 times earnings on unusually wide profit margins, with wages and unit labor costs rising faster than inflation, while interest rates are rising, bullish sentiment is unusually high, and corporate insiders are selling heavily? 

Jag tycker att det känns läskigt positivt nu, februari 2013, trots en Greenspan/Bernanke "put". (För övrigt har börsen (MSCI World) lyckats med konststycket att falla upp till 9,5% även under perioder då USA:s centralbank ägnar sig åt sitt (numera sedvanliga) aggressiva obligationsköpande.)

Annorstädes har Europa haft det kämpigt i flera veckor: se Eurostoxx eller Itraxx Senior Financials. Sydkoreas KOSPI likaså. AUD/USD är långt ifrån några toppar - precis som EUR/USD. Berlusconi gör headlines. Vad gör S&P500 efter?

måndag 28 januari 2013

Galet positivt stämningsläge: svanjakten inleds NU

Tryckpressar hit o tryckpressar dit. Finns det någon som är pessimistiskt inställd till börsen längre? Förra fredagens skvallerblaska (DI) var fullsmäckad med aktiebullish budskap. Vart skriver man om man blir kränkt av medias obalanserade budskap? Davoseliten slår fast att krisen är över. Detta speglar sannolikt mer att S&P500 är på 1500 än något annat. Konsensus tycks alltså vara extremt bullish. Småsparare, Davoselit. Ja, alla utom kanske landets hästbesvansade Borg.

Även om jag tycker att makroläget globalt är klart mindre bekymmersamt nu än för 3-6 månader sen så är stämningsläget galet positivt. Hur var det nu: när alla är på samma sida av traden, så belönas just denna trade av marknaden? Nej, så brukar det inte vara. Istället brukar det dyka upp svanar av allsköns sorter: vita, grå och svarta. Personligen hoppas jag på en stor fet flamingo.

Makromässigt under Q1/Q2:

* USA: mer svaga data stundar pga politisk osäkerhet och finanspolitisk åtstramning
* EMU: Tyskland ser allt bättre ut och lägger grunden för tidigare tillväxt än vad ekonomerna tror
* Kina: tillväxten fortsätter att ta fart, men klart lugnare än under 2009-2010
* Sverige: inköpschefsindex ska strax skjuta i höjden - 50+ inom några månader kanske
* Krona: starkare krona under våren både mot euron och mot dollarn
* Riksbanken: 40/60 för en 25bp sänkning i februari = botten - åtminstone i denna tidshorisont.


Vilka marknadsimplikationer får jag?

söndag 21 oktober 2012

Cervenkas klickjagande äggtoddytrams har en poäng

Den bombastiske Cervenka (SvD) fortsätter på inslaget ekonombasharspår och tycks nu även ha upptäckt briljanta Haldanes verk, om än något sent. Nåja. Cervenka frågar sig om det inte är dags att stoppa "Riksbankens pris i ekonomisk vetenskap till Alfred Nobels minne".
För att skapa verklig förändring krävs det kanske att någon rullar in en liten symbolisk handgranat i de akademiska äggtoddycirklarna.
Nu vet ju inte jag hur många makroekonomer som dricker äggtoddy, någon kanske kan fylla i. Men att  föreslå att stoppa detta s.k. nobelpris för att många(?)/flera(?) som tilldelats dem förmodligen har varit alltför modellbundna är väl mest trams?

Bättre vore väl att de som utser priset skärper till sig, och i högre grad belönar briljant "oliktänkande", för att på så vis röra om i dessa äggtoddycirklar. Mina egna favoritkandidater har tyvärr gått ur tiden, men när det begav sig borde t.ex. H. Minsky och W. Godley varit aktuella. Chanserna för detta känns dock låga, ty i ankdammen Sverige ägnas alltför mycket tid åt politiskt korrekt navelskåderi, såväl hos KvA som hos vår klickjagande tendentiösa journalistkår.

Om något pris borde läggas ned, så borde det väl istället vara brödrafolkets fredspris? Kissinger, Arafat, Obama och EU?

För övrigt borde det finnas ett nobelpris i geologi.

lördag 15 september 2012

USA:s penningtryckarkampanj kan ge Arabisk Sommar

Blogginspirationen har varit låg på sistone. Ändå, kanske värt att skriva ned några reflektioner kring de senaste veckornas stimulansåtgärder. Först en upprepning av vad jag skrev den 30:e maj:

Snart sänker ECB räntan ytterligare (-25bp nästa vecka). Kanske förlänger Federal Reserve Operation Twist (QE2.5) redan i juni, även Bank of England och Bank of Japan kommer att utöka sina respektive QE-program. Kina investerar snart i fler oekonomiska vansinnesprojekt. En flygplats till varje medborgare! Snart kommer vi även kunna lägga Grekland och Spanien bakom oss. Om någon månad eller tre. Då! Då blir det dags. Dags att blåsa liv i en ny liten börsbubbla.
En börsbubbla som ger avtryck på realekonomin. Som gör alla glada. Ett tag. Till dess att det visar sig att tryckpressarna även medför kostnader. Att värderingen blev för hög. Att ekonomin inte hjälptes. Tillbaka till steg 1.

Nu är datumet den 15:e september, lite mer än tre månader senare. Världsbörsen har varit i en stigande trend sedan i juni. ECB lovar oändligt penningtryckande vid behov. BoE trycker mer pengar. BoJ lanserar mer stimulanser inom kost. Kina bygger mer infrastruktur. USA:s centralbank har lanserat penningtryckande plus (QE3+). Den lovar nämligen att, om ekonomin inte tar rejält med fart, att trycka ännu mer pengar. Om det inte hjälper, så kommer den trycka ännu mycket mer pengar. Det inte bara låter spännande, det kommer att bli spännande! Som jag skrev för ett år sedan:
Vi är några stycken som tycker att QE, kvantitativa lättnader, faktiskt medför en hel del stora kostnader. Exempelvis att råvarupriserna då stiger. Speciellt mat- och bensinpriser klättrar i takt med att dollarn försvagas. Mat- och bensinpriser slår också hårdast mot de fattigaste som behöver mest stöd, medan själva tillgångsköpen till synes ger börsen en högre värdering än den annars skulle ha. Väldigt problematiska fördelningspolitiska effekter med andra ord. Konsumtionseffekterna blir också skeva: "de fattiga" har markant högre konsumtionspropensitet givet en viss inkomstökning än "de rika". 
Undertecknad menar att Federal Reserves politik även skapar problem utanför USA, åtminstone i alla länder som har sina valutor knutna till dollarn. Ett land som knyter sin valutakurs till dollarn på ett eller annat sätt importerar USA:s penningpolitik, inte minst genom att deras valutor också försvagas mot allt utom just dollarn.

I dessa länder (och i de flesta andra) kommer mat- och bensinpriser att stiga. Jag tror att detta var en del i den så kallade Arabiska våren. Även om Wikipedia inte håller med så stiger rimligtvis missnöjet hos arbetarklassen och medelklassen om bensin- och matpriser klättrar kraftigt, såvida folket inte blir kompenserade genom höjda löner förstås. Vän av ordning ska dock ha med sig att detta inte är Fed:s fel, utan snarare är det de lokala politikernas eller den lokala centralbankens fel: de bör helt enkelt sluta knyta sina valutor till dollarn. (Många länder för en överlag vanvettig valutapolitik, detta då dess styrande lyssnar alltför mycket på särskilda intressegrupper). Tror man inte att detta kommer att ske kommer alltså den sociala oron tillta.

Vi kommer att få läsa om hur Saudiarabien använder mer av sina (nya) oljeinkomster för att lugna folket. Men vad gör de länder som inte har några oljeinkomster?


onsdag 30 maj 2012

Snart kommer tryckpressarna igång!

Mången är de oroliga rösterna som hörs gällande Greklands vara eller icke vara i valutaunionen. Mången är rösterna som hörs kring Spanska bankers (o)hälsa. Mången bekymmer finnes i Europa, i Asien, även i Amerikat finns problem.

Mången aktieanalytiker tycker dock fortfarande att börsen är billig, mången aktiestrateg tycker att rädslan är överdriven. Snart är emellertid även aktieanalytikerna bekymrade.

När de är bekymrade. Då blir det dags. Då kommer nästan allt att vara diskonterat, då kommer även tryckpressarna ha kört igång på bred front.

Snart sänker ECB räntan ytterligare (-25bp nästa vecka). Kanske förlänger Federal Reserve Operation Twist (QE2.5) redan i juni, även Bank of England och Bank of Japan kommer att utöka sina respektive QE-program. Kina investerar snart i fler oekonomiska vansinnesprojekt. En flygplats till varje medborgare! Snart kommer vi även kunna lägga Grekland och Spanien bakom oss. Om någon månad eller tre. Då! Då blir det dags. Dags att blåsa liv i en ny liten börsbubbla.

En börsbubbla som ger avtryck på realekonomin. Som gör alla glada. Ett tag. Till dess att det visar sig att tryckpressarna även medför kostnader. Att värderingen blev för hög. Att ekonomin inte hjälptes. Tillbaka till steg 1.

Ben Bernanke, a one-trick pony

lördag 26 maj 2012

Förstör Tyskland Europa en tredje gång på 100 år?

Joschka Fischer, f.d. utrikesminister i Tyskland, skriver läsvärt att "Europa försöker släcka skuldkrisbranden med bensin" och poängterar att den av tyskarna föreskrivna medicinen nu tydligt krockar med både verkligheten (medicinen gör patienten sjukare) och demokratin (folket accepterar inte en upprepning av den stora depressionen).

Lösningen, som varit kände länge, är att EMU till slut blir en finanspolitisk union, med gemensam finanspolitik och regelverk samt gemensamma obligationer, dvs eurobonds. Alternativet är att hela unionen så småningom imploderar (när skuldtyngda länder tvingas, eller väljer, att "exitera").  Implementationen av en finanspolitisk union innebär dock demokratiska problem. Tyskar är trötta på att rädda Sydeuropa, och sydeuropéer är trötta på tyskarnas medicin - speciellt då den inte fungerar.

Demokratiproblemet beror, tror jag, till stor del på att Europas politiker inte behandlar väljarna som vuxna, utan istället hänför sig åt rutten populism. Kanske skulle acceptansen för räddningspaketen bli högre om väljarna förstod att Tyskland faktiskt - som nation - lånat ut pengar till Sydeuropa (alt. PIIGS-länderna)? Lånar man ut slapphänt, till företag, hushåll, eller nationer som visat sig vara insolventa, bör man rimligtvis acceptera förluster.

Fischer avslutar med en tänkvärd kommentar: "Tyskland förstörde sig självt och den Europeiska ordningen två gånger under 1900-talet. Sedan övertygade Tyskland Väst om att landet hade lärt sig sin läxa. Bara då kunde Tyskland återförenas. Det vore både tragiskt och ironiskt om ett förenat Tyskland, denna gång med de bästa intentioner, förstörde den Europeiska ordningen en tredje gång".

Den mest akuta frågan man måste ställa sig i dagsläget är huruvida länder som Italien, Portugal och Spanien står inför massiva "bank runs", det vill säga att hushållen bestämmer sig för att ta ut/flytta sina pengar från banker i dessa länder till länder som Tyskland. Frågan aktualiseras av utvecklingen i Grekland, där valet i juni till viss del handlar om landets medlemskap i EMU-området.

Vad är uppsidan med att hålla sina euros i t.e.x en spansk bank? Många banker är sannolikt insolventa p.g.a. ickerealiserade förluster relaterat till landets bostadsmarknadskrasch - se fallet Bankia. Givet nuvarande ekonomiska politik i EMU är sannolikt landet Spanien insolvent. Staten kan då inte på ett trovärdigt sätt rädda sitt banksystem utan hjälp utifrån. Det finns alltså ingen uppsida.

Brasveden är samlad i Europa, Greker och Tyskar har hällt bensin över halva kontinenten. Nu saknas bara en gnista.

torsdag 24 maj 2012

Gardell-indikatorn varnar för mer börsnedsida

Idag hävdar finanskändisen Christer Gardell att vi har en "bubbla av pessimism" på börsen. Han säger även att börsen är billig. Eftersom jag vaknat på fel sida valde jag därför att gå tillbaka några år i tiden och hitta tidigare köplägen enligt Gardell:
  • 2007-08-08 "Vad vi ser nu är en kreditfrossa och jag ser det mer som en piruett på finansmarknaderna."
  • 2008-03-11 "Börsen lågt värderad"
  • 2008-05-15 "Den långsiktige ska inte sälja nu"
  • 2008-10-01 "Förbjud blankning!"
  • 2011-07-13 "Hedgefonder dödar börsen"
  • 2011-09-01 "Robothandeln gör att börsen blir en lotteriverksamhet"
  • 2012-05-24 "Bubbla av pessimism"
Hmm. Kanske har Gardell rätt och det är ett köpläge redan nu? I september 2011 uttalade han sig faktiskt nära en lokal börsbotten (strax påbörjade Fed sin "Operation Twist"). Alla andra gånger låg det värsta framför oss. En av sex gång enligt ovan har det lönat sig att följa hans råd.

Man bör alltså passa sig mycket noga om man är lång när Gardell beklagar sig om börsens låga värdering.


Källa: Yahoo Finance

tisdag 22 maj 2012

Väljer grekerna kakmonstret i juni? Tre frågor som söker ett svar

När jag skrev senast var månaden februari och då trodde jag att Riksbanken skulle fortsätta på inslaget räntesänkarspår på grund av sämre makrostatistik. Nu har statistiken visat sig vara tämligen volatil och svårbedömd för svensk del, och majoriteten i direktionen mumlar halvt obegripligt om huspriser och hushållsbelåning i protokollet. Belåningsbollen hör väl egentligen hemma hos Finansinspektionen (FI). Om det inte är så att Ingves et al inte litar på bolånetorsken Borg och hans hejdukar inom FI av inrikespolitiska skäl (det kan vara politiskt inopportunt att sjösätta skärpta bolånetak inför ett val där borgarna redan ligger risigt till).

Internationellt ser det ut som att de mest framåtblickande indikatorerna (inköpschefsindex och olika mätare på stämningsläget hos företag och hushåll) har utvecklats i negativ riktning i de flesta större ekonomier, med undantag för USA. De finansiella marknaderna har dock mestadels varit präglade av skuldkrisoro (främst Grekland men även Spanien), vilket sänkt världsbörserna påtagligt. Åtminstone fram till studsen som inleddes denna vecka.

Några frågor som kommer att avgöra utvecklingen framöver:

  1. Kan USA:s konjunktur hålla igång hygglig trots inbromsningen i Europa och i Kina?
    Det är mycket ovanligt med USA:s inköpschefsindex ISM på dessa relativt höga nivåer gentemot Kina och Europa. Antingen kommer USA dras ner, eller så hjälper USA de andra länderna upp. (Se även nedan om ekonomisk skada)
  2. Röstar grekerna rätt den 17:e juni?
    Det grekiska partiet Syriza vill både ha kakan kvar och äta den. Om Syriza vinner valet i juni kan man snudd på garantera mycket tuffa förhandlingar med Trojkan, och att förhandlingarna bryter samman bör då åsättas tämligen hög sannolikhet. Spelar Trojkan tufft kommer Grekland då tvingas att lämna EMU, och potentiellt även EU. Om grekerna istället röstar på Ny Demokrati / Pasok är risken mycket mindre för att förhandlingarna bryter samman. Grekland stannar då i EMU. En euroexit riskerar att bli mycket jobbigt för världens börser initialt då Spanien mfl länder riskerar att drabbas av intensifierade bankkriser. Optimisten i mig noterar att de senaste opinionsundersökningarna inte alls pekar på en tydlig Syriza-vinst.
  3. Hur mycket ekonomisk skada har skett pga den senaste tidens skuldkrisoro och turbulens? Börsfall översätts till minskade förmögenheter och ökad osäkerhet, vilket riskerar att leda till sämre konsumtions- och investeringstillväxt, åtminstone på kort sikt. Dessutom kan det vara så att företag- och hushåll i skuldtyngda euroländer nu i än högre grad än tidigare börjat misstänka att en euro i det lokala banksystemet kanske inte är lika mycket värd som en euro i starka Tyskland. I så fall riskerar vi att få se äkta bank runs (tänk Northern Rock) inom kort.

Vill det sig illa kommer världens börser, och räntor, att se mer nedsida in i det tredje kvartalet, varpå en snar tsunami av likviditet och räntesänkningar åter kommer att skicka upp börser med mera till nya höjder.

Över och ut.
Otto


Alexis Tsipras (Syriza)

onsdag 29 februari 2012

Riksbanken sänker i april och i juli

Smaskig data från SCB idag, med klart sämre BNP-tillväxt än väntat (nästan två procentenheter lägre än Riksbankens spådom för det fjärde kvartalet i årstakt). Detta antyder att arbetslösheten kommer att stiga snabbare än Riksbanken tänkt sig framöver. Kommer ni ihåg Okuns lag?

Om BNP-tillväxten blir en procentenhet över den ”normala” (den tillväxttakt som är förenlig med oförändrad arbetslöshet) minskar arbetslösheten med ungefär 0,7 procentenheter.
(källa: Riksbanken) 


Sedan tidigare har just arbetslösheten lyfts fram som en avgörande indikator för Riksbankens räntepolitik (se norpad bild nedan). Om vi tänker oss att tumregeln ovan är användbar i detta fall antyds att Riksbanken måste revidera upp sin arbetslöshetsbana med nästan 1.5 procentenheter från 7.7% till över 9%!

Dataskörden antyder alltså att Riksbanken kommer att sänka räntan med 25bp både vid aprilmötet och julimötet. Marknaden prissätter c:a hälften av detta.


På annat håll kan det konstateras att Euribor-räntor bör fortsätta att dala, speciellt längre ut på kurvan. Detta då ECB:s massiva utlåning (LTRO) gör det mindre riskabelt att låna ut till Europeiska banker.

I takt med att Euribor/EONIA-spreaden krymper översätts det till tryck nedåt även på svenska fixing-spreadar (via basisswappar). Marknadsräntorna (STIBOR) bör därför kunna falla något mer än Riksbankens räntesänkningar antyder framöver. Detta gäller även "rörliga" boräntor.

Vad säger mannen på bilden om detta?

söndag 29 januari 2012

Eurokrisen som paradigmskifte, en KTH-professors snurriga nedsteg och experternas bedömningar

Den hälsosamme ekonomisten skriver bra om det Kuhnska paradigmskiftet som eurokrisen utgör, och får till en bra poäng riktad mot skribenter som Sverker Sörlin i Expressen. Sverker Sörlin gör sig för övrigt till en tacksam måltavla när han snurrar till det om EMU och Europa. Sedan när blev euron likställt med Europa? Dessa manipulativa snedsteg görs nästan alltid i politiska texter och är lätta att hitta när man vet vad man ska leta efter (se argumentationsanalys).  Borde dock inte en KTH-professor veta bättre?
Jag var för euron, men jag måste säga att utredningarna som gjordes berörde mig föga. Om Europa är en bra idé kan man inte utreda fram.  
Nåja, han skriver vidare att:
...det som hänt det senaste året i eurozonen ingick inte i den seriösa diskussionen i Sverige 2002- 2003. Det vara bara oseriösa bedömare som talade om finansiell kollaps, ...,  massarbetslöshet.
Ekonomisten ger svar på tal på hans underförstådda budskap:
Så nu när det faktiskt har hänt borde det ju vara ganska ofarligt att fortsätta med euron - menar han tydligen - eftersom sannolikheten för att det som hände ska hända en gång till måste vara extremt låg. Det var nämligen ytterst osannolikt till att börja med, så sannolikheten att det skulle inträffa mer än en gång måste vara ännu lägre. Man skulle nästan kunna hävda att om det skulle inträffa en gång till så är det nästan inte ens sant att det har hänt.

Och vad gäller Sörlins citat om "oseriösa bedömare" och hur "oförutsägbart" skuldkrisen var, vill jag svara med följande fyra citat från Milton Friedman, en av de mest inflytelserika ekonomerna under 1900-talet.
  1. Europe exemplifies a situation unfavourable to a common currency. It is composed of separate nations, speaking different languages, with different customs, and having citizens feeling far greater loyalty and attachment to their own country than to a common market or to the idea of Europe (Friedman, 1997)
  2. There will be asymmetric shocks hitting the different countries. That will mean that the only adjustment mechanism they have to meet that with is fiscal and unemployment: pressure on wages, pressure on prices. They have no way out…Suppose things go badly and Italy is in trouble, how does Italy get out of the Euro system? (Friedman, 1998) 
  3. Sooner or later, when the global economy hits a real bump, Europe’s internal contradictions will tear it apart. (Friedman, 1999, Friedman, 1999)
  4. The least Italy should do is to keep intact the plates which are used to produce lira. (Friedman, 1999)
Överlag när det gäller frågor som det "går politik i", som EMU-projektets möjligheter, kronans fasta växelkurs 1992, möjligtvis även svenska bostadspriser (se Cornucopia), går det ofta inte att förlita sig på "medianexpertens" åsikter som uttrycks i media, utan det gäller då att luta sig mot rätt expert. Detta är förstås lätt att säga i efterhand. Men det kanske inte är omöjligt.

Milton Friedman (1912-2006) var klokare än de flesta

torsdag 5 januari 2012

Uppåthack i tillväxtkurvorna pga lagercykeln, hur länge varar ruset?

Det ser just nu ut som att lagercykeln är inne i en positiv fas i USA, och förhoppningsvis är den på väg dit i resten av världen (se grönt text nedan). Det betyder inte på något sätt att vi står inför guld och gröna skogar utan utgör ett tillfälligt, men trevligt, uppåthack i tillväxtkurvorna och konjunkturen.

Lagercykeln sammanfattad
Först överraskas företagen av sämre efterfrågan än tänkt, därför uppstår en oväntad lageruppbyggnad eftersom de inte hinner skära i produktionen lika snabbt som orderböckerna krymper (eller växer långsammare än förutspått). I steg 2 minskas produktionen eftersom företagen kan möta aktuell efterfrågan som finns genom att leverera från sina fulla lager. När lagren så småningom börjar sina måste företagen åter öka produktionen. Detta är den mest positiva fasen för BNP-tillväxten. När produktionsnivån väl nått efterfrågenivån kommer produktionen att växa lika snabbt som slutlig efterfrågan. Normalt sett när inköpschefsindex ISM är stigande brukar börsen utvecklas väl.

Många oklarheter kring hälsan hos USA:s ekonomi, fortfarande
USA-statistiken har varit bättre än väntat nu i flera månader. En hel hög med frågetecken finns dock kvar gällande hälsan hos USA:s ekonomi:

  • Fortfarande uppvisas budgetunderskott på 10+% av BNP. När ska man ta itu med detta?
  • Nuvarande förlängning av payroll tax cuts och A-kasseersättningarna löper ut sista februari. Förlängs de? Åtminstone några politiska bedömare är skeptiska.
  • Hur påverkas kreditgivningen i landet av skuldkrisen i Europa? Motpartsrisken mätt som ex.vis Libor/OIS-spreadar fortsätter åt fel håll, varför?
  • BNP-tillväxten hölls under armarna i USA under den andra halvan av 2011 p.g.a. att de negativa faktorerna under den första halvan av 2011 försvann (Japans tsunami och en oljeprischocken).
  • Hushållens konsumtion har getts stöd sedan sommaren av en rejäl nedgång av sparkvoten, trots börs- och husprisfall. Detta kan inte fortgå. 
  • Investeringsefterfrågan under det andra halvåret kan dessutom ha varit artificiellt hög p.g.a. försämrad avdragsrätt för investeringar som kickar in under 2012.
  • Nu senast har det uppdagats att det kan vara fel på säsongsrensningen för flera viktiga variabler (speciellt USA:s ISM, som mäter optimismen hos tillverkningsindustrin). Inte för att det påverkar marknadssentimentet särskilt mycket. 
  • Om nu USA-data är stark, varför minskar skatteinbetalningarna i årstakt? Detta stöder att det kan vara fel på säsongsrensningen och blir kanske något vi får se mer av.


Källa: Zerohedge

onsdag 4 januari 2012

Insättningar hos ECB säger inget om pengarna från LTRO:n används eller ej

Det finns många där ute som gillar att lyfta fram saker de inte förstår, speciellt om man kan framställa det som att domedagen är nära. Den (ö)kända bloggen ZeroHedge gör ofta detta. Även Financial Times och Reuters är skyldiga. Makrofjanten blir arg. Varför inte lära sig förstå saken först? Nu på sistone har dessa aktörer alla publicerat ECB:s statistik om deposits/insättningar för att argumentera att pengarna från ECB:s långa repa (LTRO) inte används. Detta är ett logiskt felslut.

Logiska felslut gör en arg
Varför? Deposits hos ECB måste stiga till nya (rekordhöga) nivåer till följd av ECB:s osteriliserade repor. Pengarna kommer per definition synas i just denna statistik, även om de används. Två exempel får räcka:

Juni 2007: I grundscenariot fungerar de finansiella marknaderna normalt. 
Bank ett har lockat till sig hushållsinsättningar (tänk lönekonton) om 100kr. På skuldsidan i bankens balansräkning finns även 10kr i kapital. På tillgångssidan finns olika lån. Bank två är inte lika populär hos hushållen. Där har hushållen bara deponerat 50kr. Utöver detta finns 10kr i kapital. För att finansiera sina tillgångar på 110kr har dock bank två lånat pengar. Den har lånat 50kr av bank ett.

Detta är normalläget när interbankmarknaderna fungerar. Då lånar bank ett, utan att vara särskilt rädd för motpartsrisk, ut 50kr till bank två. Varje natt parkeras alla riktiga pengar hos ECB i en depositfacilitet. (De digitala pengarna måste ta vägen någonstans. De är svåra att förvara i byrålådan.)

Juni 2011: Bank ett börjar befara att bank två riskerar konkurss
Bank två kan nu inte längre låna av bank ett (eller av marknaden). Bank två har dock en tillgångsmassa på 110kr som måste finansieras, men riskerar att bara ha tillgång till finansiering om 60kr (hushållens insättningar+kapital). Om inte bank två lyckas låna pengar kommer den tvingas till massiv försäljning av sina tillgångar, alternativt i konkurs.

Detta är ingen bra idé, tycker de styrande. Därför lånar ECB ut pengar till bank två genom en s.k. LTRO. Balansräkningen för bank två är oförändrad med en omslutning på 110kr. Samma sak gäller balansräkningen för bank ett, med skillnaden att den nu har 50kr över på tillgångssidan. Detta belopp lånades tidigare ut till bank två. Dessa pengar kan dock nu användas till annat. Om banken lånar ut detta belopp till en tredje bank, eller till ett företag, så kommer pengarna till slut att hamna hos en bank (och då per definition då parkeras hos ECB:s depositfacilitet). Om pengarna "inte" används, kommer de likväl att hamna hos ECB:s depositfacilitet. (Alla digitala pengar måste ta vägen någonstans.)

ECB botar symtom och köper tid
Ovan resonemang fångar essensen av vad som pågår. Vi kommer att få se fler och fler ointressanta rekord under kommande månader. Rekorden är dock en bieffekt av att ECB är i full färd att åtminstone bota symtomen på skuldkrissjukan. Detta är en bra sak.

tisdag 27 december 2011

Dags att vara contrarian gällande USA:s ekonomi?

De allra flesta ekonomer spår nu guld och gröna skogar för USA:s ekonomi, speciellt i ljuset av att USA:s kongress till slut förlängde årets skattesänkningar så att de nu gäller in i nästa år - åtminstone till slutet av februari 2012. Nåja, det är väl inte guld och gröna skogar som spås, men ingen talar längre om recessionsrisk för landet, utan Europa har fått stå i rampljuset/vid skampålen. Tydligt är att makrostatistiken i USA har överraskat positivt på sistone. Nu senast var konsumenterna inte lika dystra som ekonomerna hade förväntat sig.

Man ska ofta vara motvalls käring i finansiella sammanhang, och försöka belysa och fokusera på det som ingen annan pratar om. Alla vet väl vid det här laget att EMU-områdets banker ser katastrofala ut? Alla vet väl att de långsiktiga problemen i EMU-området kommer att vara svåröverkomliga?

Den första bilden nedan visar Citigroups överraskningsindex för USA-data. Normalt sett när ekonomer blivit så här pass överraskade har förväntningarna stigit till nivåer som omöjligtvis kan infrias.

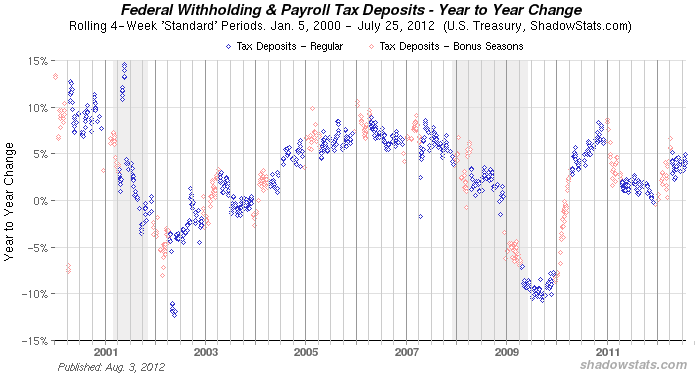
Nästa bild visar dessutom att en hund ligger begravd i USA: skatteintäkterna har minskat (i årstakt) på sistone - den positiva statistiken/tillväxten till trots. Detta antyder att sysselsättningen och löneintäkterna kan ha överskattats av statistikmyndigheterna och att underliggande trend är mycket svagare än vad den ser ut att vara. Detta ger stöd till bilden att förväntningarna kommer att grusas framöver, med börs- och räntefall som logisk slutsats.

Ekonomiskt överraskningsindex från Citigroup (högre = bättre utfall än väntat)
Källa: Bloomberg


Krympande skatteinbetalningar till US Treasury
Källa: Shadowstats

torsdag 22 december 2011

Krympande bankutlåning kommer att sänka Sverige

USA ser bättre ut men det är en del luft i siffrorna
USA:s ekonomi har utvecklats förvånansvärt positivt sedan börsturbulensen under sensommaren. Det som brukar hända, men som inte ser ut att ha hänt denna gång, är att både företag och hushåll sparar markant mer på grund av att framtiden upplevs som mer osäker. När sparandet stiger stagnerar eller faller konsumtionen samtidigt som företagen senarelägger investeringar. Detta har inte blivit fallet denna gång i USA. Trots att amerikanernas prisjusterade inkomster har fallit sedan i februari i år har konsumtionen ökat. Nyckeln är förstås en nedgång i sparkvoten! Amerikanska hushåll sparar alltså klart mindre nu än för 6-9 månader sedan. Att USA:s finansiella system mår förhållandevis bra, trots skuldkrisen i Europa, gör att amerikanska hushåll kan göra det de är bäst på: att glömma morgondagen och "shop 'til you drop" (även om det inte är uthålligt, förstås). Samtidigt hålls investeringsaktiviteten under armarna just nu på grund av att avdragsrätten för investeringar försämras betydligt under 2012. Företag, som rimligtvis också de blivit positivt överraskade av att amerikaner inte sparade mer under hösten, väljer därför att investera nu istället för i framtiden. Rimligtvis kommer viktiga ISM manufacturing hålla sig uppe på goda nivåer även i december och kanske även i januari.

EMU: The road to hell is paved with good intentions
I Europa har EMU:s ledare, ledda av Tysklands Merkel och Frankrikes Sarkozy, sjösatt sällan skådad domedagspolitik som trots goda intentioner snudd på ser ut att maximera lidandet i den så kallade "periferin". Alla länder ska spara samtidigt genom finanspolitisk åtstramning. Alla länder ska stärka sin konkurrenskraft. Att även Tyskland ska ägna sig åt detta gör att "periferin" kommer att få det ytterst svårt att komma ikapp, och det är den relativa utvecklingen Tyskland vs. resten som spelar roll. EMU:s ledare har sedan dec-2009 feldiagnostiserat krisen. Det handlar inte om sviktande budgetdisciplin. Det handlar om konkurrenskraft och "balance of payments". Nåja. ECB häller pengar i banksystemet så att trycket på bankerna att minska sina balansräkningar minskar. Oavsett ECB:s olika faciliteter kommer vi även fortsatt se tuffare kreditvillkor i EMU-området i takt med att banker som ej kan låna på marknaden försöker städa i sina balansräkningar för att uppnå myndigheternas och marknadens krav. Strävan från bankerna att minska sina balansräkningar gör, och kommer göra, det svårare att låna, främst för små och medelstora företag, men även hushåll kommer att drabbas. Kreditåtstramning kombineras med finanspolitisk åstramning. En depression kan följa, med stigande sociala spänningar som följd.

Sverige: balansräkningspress även här 
Svenska banker utsätts för liknande tryck som de i Europa. Marknaden belönar banker som håller hårt i sina pengar, som har stora likviditetsreserver och som har höga kärnkapitalrelationer. De styrande här i landet har, utöver tuffare krav i form av Basel-3, flaggat för att införa ett golv för riskvikterna på både företags- och bolån, dvs öka kraven på det det kapital som bankerna reserverar för eventuella förluster (se DI.se, Redeye samt FI). De finansinstitut som historiskt sett har haft minst förluster på sina bolån p.g.a. sund kreditpolicy ska nu i praktiken straffas för detta. Nåja. Allt annat lika leder höjda riskvikter till att RWA/riskvägda tillgångar/balansräkningen expanderar, vilket gör att incitamenten för bankerna att krympa sina balansräkningar genom minskad utlåning förstärks ytterligare. (Jag är fullt medveten om att jag använder begreppen slapphänt nu, men bear with me...)

Lite enkla rövarkalkyler av en icke-bank-analytiker som ska hinna med ett blogginlägg innan utgång gör gällande att en storbank som, innan nya riskvikter diskuterades, hade möjlighet att öka sina riskvägda tillgångar med 6% till 2015. Med höjda bolånevikter översätts detta till en balansräkningskrympning på 7%, lägger vi på höjda riskvikter för företagslån talar vi 23%! Om vi dessutom lägger på en kontracyklisk buffert (förvisso osannolikt) som nämns av de styrande blir siffrorna -12%, -23% samt -36%. (Siffrorna ovan utgår dessutom från att bankernas intjäningsförmåga inte används för att bygga upp kapitalnivåerna.)

Det ser hursomhelst ut att bli svårare för alla som är beroende av bankfinansiering att låna pengar framöver. Stora företag som själva kan emittera obligationer på kreditmarknaderna klarar sig. Glöm bort att finansiera ett nytt kök genom belåning, glöm bort att resa på kredit. Glöm bort överkonsumtionen vi har sett de senaste 5-10 åren. Bostadspriserna kommer knappast kunna börja stiga. I en strukturomvandling likt den ovan kommer också Riksbankens reporänta att bli mindre potent för att styra ekonomin än vanligt. Åtskruvad kreditkran är en förklaring till att bolåneräntorna i Sverige är "förvånansvärt" höga. Tuffare kreditvillkor är också en förklaring till att svensk konsumtion utvecklats betydligt svagare än "väntat" under nästan hela året, även om den modellbundna Riksbanken främst skyller på börsfallen i juli och i augusti.

Slutsats: konjunkturutvecklingen lär bli markant sämre "än väntat" även i Sverige under kommande år(*). 

*) Eller kommer myndigheterna att inse konsekvenserna av ovan skeende och backa? Möjligt, men empirin talar för att de inte vänder förrän de står inför fullbordat faktum.


Svenska bostäder - en kanske inte så säker investering trots allt?


Makrofjanten önskar er alla en riktigt...


tisdag 1 november 2011

Grekland trixar och strular ännu en gång? Dags att ta fram revolvern

Allas vår G-Pap (premiärminister Papandreou i Grekland) ställde igår kväll till med rejäl oreda. Åter måste de Europeiska finansmarknaderna oroa sig för en snar statsfinansiell konkurs med de oöverskådliga spridningseffekter en sådan kan komma att innebära. Finansminister Venizelos passade samtidigt på att påpeka att den stundande omröstningen är att betrakta som en euroomröstning.

I korthet:

  • Grekland vill eventuellt riva upp räddningsöverenskommelsen med EU/IMF
  • Om EU/IMF då inte går med på att låna ut till lättare villkor stundar statsfinansiell bankrutt för Grekland
  • Om Grekland röstar mot paketet kan det vara att betrakta med att landet lämnar EMU-projektet
  • Få Greker (<40%) tycks tycka att överenskommelsen är "bra"
  • Återstår att se om EU/IMF/Tyskland tycker att det är dags att ge ännu mer billiga pengar till dessa "lata greker"

Det här riskerar förstås att få flera konsekvenser, bland annat att bankers exponering till Grekland nu åter blir markant mer riskfylld. Mer riskfyllda banker ökar problemet för länder som Spanien och Italien. Skulle det vara så att Grekland dessutom röstar för att lämna euron bakom sig, skapas ett prejudikat om att länder kan göra just det. Investerare, hushåll och företag riskerar i ett sådant läge att ifrågasätta om en euro i just deras banksystem är en euro. Den kan ju bli en lira, pesetas eller någon annan skruttvaluta när som helst. Bank runs riskerar att bli följden, vilket accelererar de finansieringsproblemen bankerna i berörda länder står inför.

G-Pap visar Merkel var skåpet ska stå


Annorstädes kan det rapporteras att USA:s inköpschefer förvisso var något dystrare än ekonomerna hade väntat sig, men orderingången förbättrades samtidigt som tillverkningsindustrin äntligen börjat minska lagernivåerna. Denna mix av utfall antyder att inköpschefsindex ISM i USA har fallit klart. För Sverige var tendenserna desamma. Najs. Detta spelar dock ingen roll för varken börser eller räntor om inte Européerna skärper till sig.

De som varit börsbullish kanske kan relatera till följande parafrasering av The Cure(*) (youtube):


Standing on the beach 
With a gun in my hand 
Staring at the sea 
Staring at the sand 
Staring down the barrel 
At the greek on the ground 
I can see his open mouth 
But I hear no sound
I'm alive 
I'm dead 
I'm the stranger 
Killing a greek

Spotify började plötsligt dessutom spela Moby's (well) "[t]hat's when I reach for my revolver"(*) (youtube):
That's when I reach for my revolver
That's when it all gets blown away
That's when I reach for my revolver
The spirit passes by this way

Förra veckan kändes det tråkigt att vara kort ett gäng svenska bolag. Idag känns det inte så pjåkigt. 

*) Jag är inte hatisk, eller mordisk. Egentligen. Bara oändligt trött på detta Grektjafs som ALDRIG TAR SLUT.

onsdag 26 oktober 2011

Europas ledare lever i ett elfenbenstorn

Dagens citat får sägas komma från Paul De Grawe, som skrivit mycket klokt i skuldkrisfrågan (länk):
Academics have the reputation of living in an ivory tower far away from the realities of the world. My impression is that instead of the academics, it is the European leaders who have been living in an ivory tower. 
Disconnected from the economic and financial realities, they have created an institution that does not work and will never do so properly. Now they are creating a financial gimmick that, in their fantasies, they expect to solve the funding problems of major Eurozone countries. It is time for the European leaders to step back into the real world.
Även om Merkel et al kommer kommer överens så småningom om EFSF-leverage, bankrekapitaliseringsprogram, Grekisk haircut, med mera, så är det sannolikt att vi givet den allt djupare recessionen och dessa ständiga feldiagnoser i skuldkrisfrågan kommer att behöva återbesöka ämnet åter inom kort. För eller senare kommer de tvingas till att göra det rätta.

lördag 22 oktober 2011

Blir Operation Twist samma "succé" som QE2?

En sak jag funderat på är om inte Operation Twist kommer att bli samma "succé" som QE2, dvs att denna stimulansåtgärd skickar upp börsen vilket i sin tur ger vissa positiva realekonomiska effekter genom att hushållens nettoförmögenheter stiger och att företagens balansräkningar ser bättre ut. Stigande förmögenheter översätts normalt sett till minskat sparande, vilket ger konsumtionen stöd.

Hittills påminner "price action" om effekterna från både QE1 och QE2 (hittar tyvärr ej bildkällan nu)


Ekonomerna har också blivit "positivt överraskade" av ekonomisk statistik i USA, efter att ha blivit negativt överraskade en längre tid. Så var fallet även efter QE1 och QE2.

Notera även att Jon Hilsenrath i WSJ nyligen antydde att ytterligare QE (med sikte på bostadsobligationer ) kan komma att sjösättas inom något kvartal.

QE1 och QE2 syftade till att blåsa upp tillgångspriser till (för) höga nivåer. Operation Twist fungerar ungefär som QE2. Politiken "lösgör" pengar som får söka sig till andra "mer riskabla" tillgångar. Detta ger förstås kortvarig skjuts men ger problem när mikrobubblan spricker.

Om Européerna gör något vettigt inom kort kan vi ha lagt grunden för fortsatt börsuppgång.


tisdag 18 oktober 2011

Det luktar 1930-tal, sjösätter Européerna århundradets policymisstag?

Undertecknad är så konjunkturbaissig att han nästan faller ned från soffan. Förvisso har USA-data överraskat positivt i ett par veckor, vilket gett hopp om att USA:s ekonomi kanske undviker recession. Septembers "starka" siffror kan dock till viss del ha att göra med att proppar i den globala försörjningskedjan post-tsunami nu har släppt. Exempelvis var detaljhandeln i USA mycket stark p.g.a. en rejäl studs i försäljning av japanska bilar. Sedan i april har det varit brist på japanska bilar p.g.a. tsunami- och kärnkraftstragedin i mars. Tills nu. Även Europeisk data har på sina håll inte varit lika eländiga som väntat, till viss del av samma skäl (se exempelvis Italiensk industriproduktion i augusti).

Bättre data motiverar multipelexpansion på börserna på grund av att de upplevda recessionsriskerna minskar. Det kan nog hålla i sig ett tag om inte Européerna sjabblar bort sig i helgen.

Århundradets policymisstag?
Blickar vi framåt känns det dock som att Européerna strävar efter att återupprepa 1930-talets depression. Då, i USA, krympte mängden pengar i omlopp eftersom hushållen tog ut sina pengar ur bankerna, vilket framkallade "bank runs" vilket spred sig över landet. En ökad kontantandel hos hushållen översätts direkt till att den monetära multiplikatorn krymper. Under några år på 1930-talet krympte mängden breda pengar (M2) med en tredjedel. Finns det färre pengar i omlopp går det helt enkelt inte att hålla aktiviteten vid liv vid samma nivå som förut...

Nuförtiden fungerar dock bankväsendet annorlunda. Istället för kassakrav och kontantandelar bestäms den monetära multiplikatorn av bland annat kärnkapitalrelationer och kraven på desamma. Bankernas kärnkapital påverkas nu negativt p.g.a. recessionen i EMU-området och p.g.a. nedskrivningar av värdet på statsobligationer (Grekland, Portugal, Irland, Spanien, Italien...) Om banker tvingas ha högre kärnkapitalrelationer av reglerare kommer de, i strävan att stärka sina kapitalrelationer eller för den delen bibehålla räntabiliteten på eget kapital, krympa sin balansräkning. Det är vid dagens aktievärdering oaptitligt att nyemittera aktier.

Effekten blir tyvärr samma som under 30-talets depression. Bankernas balansräkningar krymper, det blir svårare att låna även för kreditvärdiga företag och hushåll, och det blir också allt annat lika dyrare att låna.


Sverige står inte isolerat. Marknadstryck, regleringar (Basel-3), Finansinspektionens tal om höjda riskvikter på bland annat bolån, Finansminister Borgs höga tonläge och tal om bankers "riskabla" finansiering i utländsk valuta, allt verkar åt detta håll just nu. Banker och bolåneinstitut har redan skruvat åt kreditkranen i Sverige och kommer att skruva åt den ytterligare framöver. Detta bådar illa för företag och hushåll, främst de med sämre kreditvärdighet. Det har också negativ bäring vad gäller den svenska bostadsmarknaden. Ligger du med rörlig (3-mån) boränta är det möjligt att du står inför både höjda räntekostnader och svårigheter att faktiskt rulla lånet vidare under kommande år om det vill sig illa.

Grundläggande nationalekonomi kan faktiskt ta oss en bit på väg i att förstå sambanden.
Kvantitetsrelationen säger oss som bekant att PQ=MV, där P = prisnivå, Q = kvantitet (BNP-volym), M=mängden pengar och V=omsättninghastigheten på pengar.

V, omsättningshastigheten, kan sägas minska på grund av att kärnkapitalet urholkas av kreditförluster & nedskrivningar på statsobligationers värde. Till detta ska vi nu lägga myndigheters strävan att ålägga bankerna höjda kapitalkrav. År 2009/2010 diskuterade de att göra det omvända, att minska procyklikaliteten...

fredag 30 september 2011

ECRI varnar också för USA-recession

ECRI varnar nu för recession i USA - likt makrofjanten!


Lakshman Achuthan vid det förhållandevis duktiga prognosinstitutet ECRI sade idag att: "USA är på väg in i en ny recession", "att processen inte går att stoppa" och att det ännu "inte finns några som helst tecken på vändning".

Dagens USA-"data" har dock inte varit så dålig. Hushållen var inte fullt lika pessimistiska som väntat enligt Michigan-undersökningen och Chicago PMI var (som vanligt) bättre än väntat. Chicago-siffran antyder att ISM (inköpschefsindex för tillverkningsindustrin i USA) kommer att vara rätt hygglig trots allt.

Fast... man bör nog ha med sig att USA var i recession redan januari 2008, trots allt ISM då höll sig på höga nivåer under det första halvåret.

onsdag 28 september 2011

EURECA - ännu en plan för att rädda Grekland (EU/Tyskland ska överbetala)

Konsultgruppen RolandBerger, med kopplingar till den tyska regeringen, har suttit på sina kammare och drömt upp en ny räddningsplan som dessutom "straffar onda spekulanter". Mer att läsa finns hos MacroMan och FT Alphaville.


Nåja. EURECA-planen (PDF-länk) går i korthet ut på:

  • EU betalar Grekland EUR125mdr för grekiska tillgångar som förädlas över 15 år. 
  • Pengarna används för att återköpa skuld (bland annat från ECB, men till vilket pris?). 
  • Landets bruttoskuld minskas från 145% till 88%.
  • EUR20mdr investeras, så att tillgångarnas värde blir 165-185mdr. (EUR20mdr ger 100%-200% avkastning alltså? Najs.)
  • Dessa EUR20mdr tänks även ge en BNP-skjuts på 8% (över tre år) som en positiv sidoeffekt. 
Några problem med planen:

  • Tillgångarnas avkastning måste vara lägre än räntan på statens skuld för att privatisering ska vara bra för statsfinanserna (annars bidrar de statligt ägda tillgångarna med större intäkter än kostnader). Alltså måste bara illa skötta tillgångar privatiseras (tillgångar vars avkastning kan höjas).  
  • Vad säger det Grekiska folket om att sälja ut tillgångar värda halva landets BNP? I våras var åtminstone facken ordentligt ilskna kring planerna att sälja EUR50mdr.
  • Grekland har tidigare öronmärkt EUR50mdr av tillgångar att privatiseras fram t om 2015. De har haft mycket svårt ens med detta. Nu talas det om att de kanske får in EUR15mdr av dessa EUR50mdr. Var ska resten komma ifrån?
  • De flesta av Greklands tillgångar är dessutom fastighetstillgångar. Detta innebär oklarheter kring bygglov, tillstånd, med mera.
Den korta sammanfattningen är att någon (EU/Tyskland) ska överbetala rejält för ett gäng Grekiska skrutt-tillgångar och sedan hålla tummarna för att projekten lyckas och att Grekerna inte trilskas under tidens gång. 

Vore det inte bättre att sätta Grekland i statskonkurs? Det skulle åtminstone göra att jag fick lägga min tid på mer spännande saker än detta.