torsdag 23 juni 2011

Kraftig inbromsning även i Europa - vi inväntar nu hopplöshet

Inköpschefsindex för EMU-området var betydligt sämre än väntat i juni och antyder en fortsatt konjunkturinbromsning. Efter att ha indikerat 1% tillväxt i början av året indikeras nu tillväxt kring 0.4% (kvartalstakter). Detta är ungefär i linje med EMU-områdets långsiktiga tillväxttakt. Detta betyder i sin tur att arbetslösheten inte längre kommer att falla. Om arbetslösheten inte längre faller kommer det enskilt viktigaste argumentet bakom höjda styrräntor i sin tur att falla bort.

Vad gäller statsskuldskrisen vill den grekiska oppositionen ha skattesänkningar. Vilket härligt hål i huvudet. Har de månne inspirerats av galenpannan Ehrenberg? Det luktar pyrt. Kanske vore det lika bra att Grekland ställer in betalningarna och lider sig igenom en konjunkturkollaps utan dess like? Det är ju det oppositionen vill ha, och den tycks ha bredare folkligt stöd än regeringen.

Många har hoppats på mycket
På sistone har man många hoppats än på det ena, och än på det andra. Man hoppades på högre räntor i samband med ECB:s junimöte. Man hoppades på ett lyft för riskabla tillgångar (en hint om QE3) i samband med gårdagens räntebesked från Federal Reserve. Price-action talar för detta. Besvikelserna har varit många. Det har helt enkelt funnits för mycket hopp i systemet. 

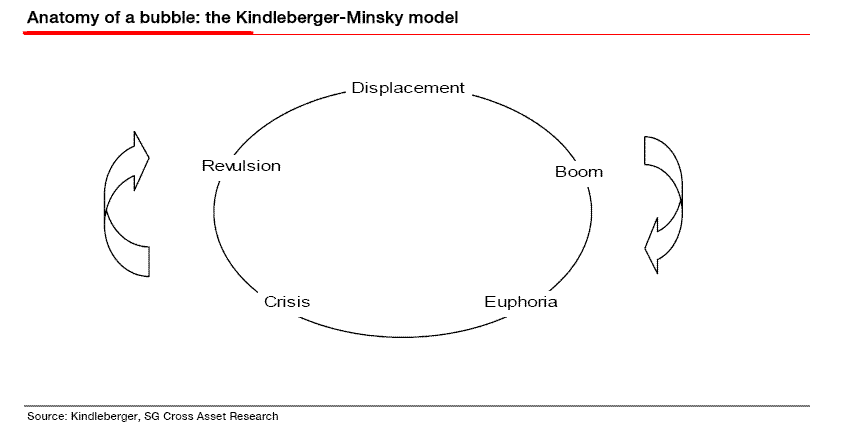
Det ser ut alltså som att vi först måste bli rejält hopplösa innan det vänder uppåt igen.
Läsvärt i sammanhanget: Kindleberger-Minskys ramverk.

Källa: The Frugal Pain 

lördag 18 juni 2011

Fru Merkel "flip-floppar" om Grekland ännu en gång

Kapitlet Grekland i den Europeiska skuldkristragedin har fått flera nya sidor skrivna bara under den senaste veckan. Den sannolikt viktigaste händelsen var att förbundskansler Angela Merkel åter förefaller ha mjuknat inför ECB:s och Frankrikes hårdnackade motstånd mot att den privata sektorn bär en (för) stor börda i nästa räddningspaket av Grekland.

Marknaderna reagerade positivt efter att Frankrikes Sarkozy och Tysklands Merkel tycktes nå någon slags överenskommelse vid sitt möte tête-à-tête igår. Se exempelvis WSJ i frågan.

Att jag kallar Merkel en flip-flopper beror förstås på att Tyskland rapporterades ha mjuknat så sent som den sista maj, se Marketwatch. Några dagar sedan dök finansminister Schäuble upp som en gubbe i lådan och krävde riktigt hårda tag, varpå marknadsoron eskalerade...

Bild lånad från Stiina Lindgrens blogg.

Det blir mycket intressant att följa Merkels stöd i Bundestag framöver. Vad säger hennes inrikespolitiska kamrater om att hon viker ned sig inför Sarkozy?

Viktigast just nu är att ECOFIN-mötet i helgen leder till en bekräftelse av Tysklands mjukare hållning, kommer kanske andra länder (Finland? Nederländerna?) stöka till det? Efter ECOFIN-mötet stundar en förtroendeomröstning för Greklands nya regering på tisdag.

onsdag 1 juni 2011

Oj, nu dör konjunkturen!

En av de viktigaste konjunkturindikatorerna i världen är amerikanska ISM, dvs stämningsläget hos inköpscheferna i USA:s tillverkningsindustrin. Idag kom ISM in rejält under ekonomernas förväntningar - i linje med nästan all annan statistik de senaste månaderna. Orderingången antyder att ISM kan falla ytterligare - under den magiska 50 nivån som tänks skilja produktionsökningar från produktionsminskningar (detta stämmer dock ej empiriskt).

Jag har tidigare skrivit om hur 2011 ändå till stor del liknar 2010, åtminstone när det gäller USA-konjunkturens utveckling. De negativa överraskningarna beror sannolikt på tidigare oljeprisuppgång, tragedin i Japan och inbromsningen i Kina.


Utifrån ISM ser det ut som att bolagen blivit livrädda av oljeprisuppgången och dragit i nödbromsen när det gäller nyinvesteringar och nyanställningar. Förhoppningsvis kommer detta att visa sig vara felaktigt - nu när oljeprisuppgången till viss del reverserats. Konsumenterna gör trots allt sitt bästa för att shoppa vidare. Om bensinpriset faller får de råd till fler giftiga plastleksaker från Kina och Apple Ipads.


Det enda egentligt positiva som kan sägas av de senaste veckornas statistik är att den varit så dålig så att den snart måste komma in mer i linje med förväntningarna - till slut har även ekonomerna fått en mer realistisk förväntansbild. Även om det nu börjar pratas om QE3 tror jag att det är alldeles för tidigt för att hoppas på detta. Kanske kommer Federal Reserve vakna till vid slutet av året. Än så länge kommer de nog tro att nuvarande konjunktursvaghet är en "soft patch" som kommer att lösa sig själv...


Vad gäller Sverige har jag funderat på att blanka fler aktier i ett par spännande sektorer - t om gjort egna aktieanalyser! Eventuellt återkommer jag till dessa senare...

ISM - en bra indikator på USA:s industrikonjunktur
Källa: FRED. Order-lager är snittet över det senaste kvartalet.

söndag 22 maj 2011

Grímsvötn slår till - 2011 nu ännu mer likt 2010

Här har jag tidigare skrivit om att 2011 ändå till stor del liknar 2010, åtminstone när det gäller räntemarknaden & USA-konjunkturens utveckling. Globala långräntor har också fallit på bred front sedan i april. precis som de gjorde efter slutet på Fed:s QE1 under 2010. Global makrostatistik har överraskat mestadels negativt, speciellt i USA. Detta är sannolikt huvudanledningen till räntenedgången, och beror i sig till stor del på årets råvaruprisuppgång (speciellt bensinprisuppgången) som dämpat hushållens köplust och slagit mot företagens framtidsutsikter.

För att lägga till en likhet med fjolåret har den isländska vulkanen Grimsvötn nu haft ett utbrott. SvD rapporterar att:
Man behöver gå säkert hundra år tillbaka i tiden för att hitta ett så stort utbrott hos den här vulkanen (...) För närvarande är askproduktionen stor och den askpelare som steg ur vulkanen mätte enligt honom nästan 20 kilometer. Det kan jämföras med utbrottet i vulkanen Eyjafjallajökull som med sitt askmoln skapade stor oreda i den europeiska flygtrafiken förra året. Där kastades askan ungefär 10 kilometer upp i luften.
Som tur är verkar det ännu inte blåsa söderut...


lördag 21 maj 2011

Omsättningen av småhus kan faktiskt vara högre än normalt!

Pappersmassmedia har under veckan rapporterat om bland annat "skärpta krav på bolånetagare" (Privata Affärer). Dagens industri rapporterar att Riksbanken nästan blåser faran över för en bostadsprisöverhettning, trots att den aldrig trott att det förelegat en bubbla. Som vanligt får läsarna gärna ta sig vidare till Cornucopias skrivelser om "bostadsbubblan" för att läsa mer.

Ännu inte säkert att omsättningen av småhus är lägre än normalt
Häromdagen offentliggjorde SCB den senaste småhusbarometern, som jag använde mig av nyligen för att dra slutsatsen att omsättningen är "lägre än normalt". Nu har jag dock undersökt de historiska revideringarna av  denna statistik och måste (tyvärr?) dra slutsatsen att vi inte ännu med säkerhet kan säga att omsättningen är "lägre än normalt". Min bild av att bostadsmarknaden svalnar av - och det förmodligen kraftigare än vad många ekonomer spår - kvarstår emellertid (se bland annat utlåningsstatistiken nedan).

Problemet är att SCB inte kan räkna, elakt uttryckt. Några exempel: BNP-statistiken sommaren 2005 (som då framkallade Riksbankens 50bp räntesänkning), BNP-statistiken mellan sommaren 2009 och sommaren 2010, eller varför inte SCB:s felräkning av skopriser vilket höjde "inflationen" nästan en halv procentenhet och bidrog till Riksbankens mindre smarta räntehöjning ett par veckor innan Lehmankraschen september 2008.

Jag tog fram statistiken för jan-apr 2009 enligt den data som offentliggjordes i maj 2009. Dessa siffror jämfördes sedan med den slutgiltiga statistiken. Samma övning gjordes med statistik från 2010. Bilden nedan visar vad 2011-data skulle kunna visa när statistiken blir slutgiltig. Om revideringarna följer mönstret under 2009 (grön linje) kan omsättningen vara högre än normalt. Följs mönstret från 2010 (röd linje) är omsättningen i princip normal.

Slutsatsen är alltså att vi inte ännu med säkerhet kan säga att omsättningen är lägre än normalt. Fortsättning följer. Nästa småhusbarometer publiceras den 16:e juni.

Antal omsatta småhus nu och då
Källa: SCB. 
Bilden visar antal avslut av småhus under 2011 (orange) jämfört med snittet under 2002-2010 (blått). 
Spannet mellan flest sålda hus och färst sålda hus under en viss månad 2002-2010 (grå yta).
Om revideringarna följer mönstret under 2009 (grön linje) kan omsättningen vara högre än normalt.
Följs mönstret från 2010 (röd linje) är omsättningen i princip normal.


Utlåningstillväxt till hushåll (årstakt)
Källa: SCB. 


söndag 15 maj 2011

Vad vet vi om den svenska bostadsprisutvecklingen? (det luktar illa)

Vad har hänt på bolånemarknaden på sistone?

  • Bolåneräntorna har stigit rejält - klart mer än Riksbankens räntehöjningar om 1,5 procentenheter. Annonserade tremånadersräntorna har stigit från c:a 1,7% till nära 4% sedan maj 2010. 
  • Finansinspektionen har infört nya bolånetak, s.k. LTV-tak, som fullt ut bör påverka bolånetagarna (främst förstagångsköpare) från och med februari 2011 (fördröjningen beror på existensen av tidigare lånelöften)
  • Bankerna ställer överlag markant hårdare krav på bolånekunderna (DI, DI).
  • Det är svårt att tro något annat än att räntorna fortsätter stiga rätt så kraftigt (DI).  Riksbanken har fyra räntemöten kvar i år, och 25bp per möte är vad de flesta bedömare förväntar sig. Boräntorna hamnar alltså nära 5% vid årsskiftet 2011/2012.
  • Riksbanken har även funderat på konsekvenserna av bostadsprisfall - en signal om att de inte kommer att tas på sängen.
  • Bostadsutlåningen har bromsat in ordentligt, från en årstakt på 9,3% mars 2010 till 7,3% i mars 2011 (SCB).

Vad vet vi då om utvecklingen på den svenska bostadsmarknaden?

  • Inom tullarna ser priserna ut att ha fallit modest sedan en topp dec-2010 (Mäklarstatistik).
  • Mäklarna förväntar sig fallande bostadspriser i Stockholm (DI).
  • Det finns gott om tecken på "smygsänkningar" av de annonserade bostadspriserna (bloggen bobubbla).
  • Småhustillverkare rapporterar också om markant minskad försäljning, och tvingas varsla personal (bloggen kvantitativt).
  • Omsättningen av bostäder - åtminstone småhus - är oroväckande låg (se bild).
  • Utbudet är samtidigt stort (se hemnet).
Slutsats: eftersom omsättningen på bostäder varit en bra ledande indikator i tidigare husprisnedgångar,  i bland annat USA (se bild nedan), speciellt om utbudet av bostäder är "stort" - måste slutsatsen bli att vi står inför prisnedgångar i Sverige.


Antal omsatta småhus nu och då
Källa: SCB.
Bilden visar antal avslut av småhus under 2011 (lila) jämfört med snittet under 2002-2010 (blått). 
Spannet mellan flest sålda hus och färst sålda hus under en viss månad 2002-2010 (grå yta)

Omsättning och bostadspriser i USA 
Källa: Reuters Ecowin

Övriga användbara länkar:
Lasse Kongos bostadstracker, bloggen bobubbla,


lördag 14 maj 2011

Den svenska kronan - vad hände? och vad händer framöver?

Inget "strong vigilance" från Trichet
Den svenska kronan har försvagats märkbart mot dollarn de senaste två veckorna, efter att varit nere på den för svenska turisters behagliga nivån 6kr per dollar. Eftersom de skandinaviska valutorna alltid handlar "på ryggen" av euron mot dollarn är huvudanledningen den oväntat mjuka inställningen som ECB visade i början av maj (introductory statement). ECB-chefen Trichet nämnde då inte de magiska orden "strong vigilance" som antas betyda en räntehöjning vid nästa möte (vilket då hade varit i juni). Ej heller ansågs penningpolitiken vara "very accommodative" utan bara "accommodative".

Källa: Dregs of the future

Fram till dess hade förväntningarna stigit rejält gällande framtida räntehöjningar från ECB. Stigande räntor i EMU-området ledde till markerad euro-styrka, eftersom förväntningarna på USA:s Federal Reserve varit fortsatt nedtryckta.

Agerandet från ECB av stor vikt
Agerandet från ECB vid nästa möte den 9:e juni blir ytterst viktigt. Om ECB då signalerar en räntehöjning genom "strong vigilance" finns det åter sannolikt uppsida i europeiska räntor, vilket då bör gynna euron och kronan mot dollarn. Om ECB kör vidare på duvspåret vid detta möte blir slutsatsen den omvända.

Vad gör då ECB?
Å ena sidan bör det senaste råvaruprisfallet göra dem något mer benägna att ta det lugnare med räntehöjningarna framöver. Å andra sidan är den ekonomiska tillväxten mycket god (tillväxten var mycket bättre än väntat under det första kvartalet). Detta borgar för en allt starkare arbetsmarknad under 2011. Arbetsmarknaden är i sin tur den bästa indikatorn på framtida inflationstryck, vilket bör göra ECB mer benägna att höja räntan. Krisen i Europas "perifera" länder är en faktor som kan göra att ECB vilar lite längre på hanen. Min gissning är att prissättningen på Europeiska räntor åter kommer att ge euron stöd mot dollarn under kommande tre till sex månader, främst p.g.a. utvecklingen på arbetsmarknaden.

Kronan stärks snart ånyo mot dollarn
"Ränteturbulensen" i Europa har spillt över även på svenska marknader, som nu prissätter cirka en och en halv höjning mindre än vad som är rimligt mot slutet av 2011. I takt med att prissättningen åter kommer upp bör kronan stärkas mot euron, vilket i kombination med min ECB-gissning ovan antyder att kronan snart stärks ånyo mot dollarn. Denna vy är dock inte någon "high conviction view"(*), så jag skulle inte gå all-in, om man säger så.

*) Det finns mycket som kan förändra utsikterna för euron och kronan. Om slutet av Fed:s stimulansprogram QE2 leder till sänkta börser och lägre råvarupriser (något jag lutat åt i många månader) kommer prissättningen på räntemarknaden ha svårt att tala för europeisk valutastyrka. Om det är arbetsmarknaden som är nyckeln för centralbankerna (vilket jag tror) bör ett sådant läge dock utnyttjas för att ta position för högre räntor och starkare valutor på sikt, förutsatt att råvaruprisfallen inte beror på försämrad global efterfrågan förstås.