Visar inlägg med etikett ECB. Visa alla inlägg

onsdag 30 maj 2012

Snart kommer tryckpressarna igång!

Mången är de oroliga rösterna som hörs gällande Greklands vara eller icke vara i valutaunionen. Mången är rösterna som hörs kring Spanska bankers (o)hälsa. Mången bekymmer finnes i Europa, i Asien, även i Amerikat finns problem.

Mången aktieanalytiker tycker dock fortfarande att börsen är billig, mången aktiestrateg tycker att rädslan är överdriven. Snart är emellertid även aktieanalytikerna bekymrade.

När de är bekymrade. Då blir det dags. Då kommer nästan allt att vara diskonterat, då kommer även tryckpressarna ha kört igång på bred front.

Snart sänker ECB räntan ytterligare (-25bp nästa vecka). Kanske förlänger Federal Reserve Operation Twist (QE2.5) redan i juni, även Bank of England och Bank of Japan kommer att utöka sina respektive QE-program. Kina investerar snart i fler oekonomiska vansinnesprojekt. En flygplats till varje medborgare! Snart kommer vi även kunna lägga Grekland och Spanien bakom oss. Om någon månad eller tre. Då! Då blir det dags. Dags att blåsa liv i en ny liten börsbubbla.

En börsbubbla som ger avtryck på realekonomin. Som gör alla glada. Ett tag. Till dess att det visar sig att tryckpressarna även medför kostnader. Att värderingen blev för hög. Att ekonomin inte hjälptes. Tillbaka till steg 1.

Ben Bernanke, a one-trick pony

onsdag 4 januari 2012

Insättningar hos ECB säger inget om pengarna från LTRO:n används eller ej

Det finns många där ute som gillar att lyfta fram saker de inte förstår, speciellt om man kan framställa det som att domedagen är nära. Den (ö)kända bloggen ZeroHedge gör ofta detta. Även Financial Times och Reuters är skyldiga. Makrofjanten blir arg. Varför inte lära sig förstå saken först? Nu på sistone har dessa aktörer alla publicerat ECB:s statistik om deposits/insättningar för att argumentera att pengarna från ECB:s långa repa (LTRO) inte används. Detta är ett logiskt felslut.

Logiska felslut gör en arg
Varför? Deposits hos ECB måste stiga till nya (rekordhöga) nivåer till följd av ECB:s osteriliserade repor. Pengarna kommer per definition synas i just denna statistik, även om de används. Två exempel får räcka:

Juni 2007: I grundscenariot fungerar de finansiella marknaderna normalt. 
Bank ett har lockat till sig hushållsinsättningar (tänk lönekonton) om 100kr. På skuldsidan i bankens balansräkning finns även 10kr i kapital. På tillgångssidan finns olika lån. Bank två är inte lika populär hos hushållen. Där har hushållen bara deponerat 50kr. Utöver detta finns 10kr i kapital. För att finansiera sina tillgångar på 110kr har dock bank två lånat pengar. Den har lånat 50kr av bank ett.

Detta är normalläget när interbankmarknaderna fungerar. Då lånar bank ett, utan att vara särskilt rädd för motpartsrisk, ut 50kr till bank två. Varje natt parkeras alla riktiga pengar hos ECB i en depositfacilitet. (De digitala pengarna måste ta vägen någonstans. De är svåra att förvara i byrålådan.)

Juni 2011: Bank ett börjar befara att bank två riskerar konkurss
Bank två kan nu inte längre låna av bank ett (eller av marknaden). Bank två har dock en tillgångsmassa på 110kr som måste finansieras, men riskerar att bara ha tillgång till finansiering om 60kr (hushållens insättningar+kapital). Om inte bank två lyckas låna pengar kommer den tvingas till massiv försäljning av sina tillgångar, alternativt i konkurs.

Detta är ingen bra idé, tycker de styrande. Därför lånar ECB ut pengar till bank två genom en s.k. LTRO. Balansräkningen för bank två är oförändrad med en omslutning på 110kr. Samma sak gäller balansräkningen för bank ett, med skillnaden att den nu har 50kr över på tillgångssidan. Detta belopp lånades tidigare ut till bank två. Dessa pengar kan dock nu användas till annat. Om banken lånar ut detta belopp till en tredje bank, eller till ett företag, så kommer pengarna till slut att hamna hos en bank (och då per definition då parkeras hos ECB:s depositfacilitet). Om pengarna "inte" används, kommer de likväl att hamna hos ECB:s depositfacilitet. (Alla digitala pengar måste ta vägen någonstans.)

ECB botar symtom och köper tid
Ovan resonemang fångar essensen av vad som pågår. Vi kommer att få se fler och fler ointressanta rekord under kommande månader. Rekorden är dock en bieffekt av att ECB är i full färd att åtminstone bota symtomen på skuldkrissjukan. Detta är en bra sak.

torsdag 22 december 2011

Krympande bankutlåning kommer att sänka Sverige

USA ser bättre ut men det är en del luft i siffrorna
USA:s ekonomi har utvecklats förvånansvärt positivt sedan börsturbulensen under sensommaren. Det som brukar hända, men som inte ser ut att ha hänt denna gång, är att både företag och hushåll sparar markant mer på grund av att framtiden upplevs som mer osäker. När sparandet stiger stagnerar eller faller konsumtionen samtidigt som företagen senarelägger investeringar. Detta har inte blivit fallet denna gång i USA. Trots att amerikanernas prisjusterade inkomster har fallit sedan i februari i år har konsumtionen ökat. Nyckeln är förstås en nedgång i sparkvoten! Amerikanska hushåll sparar alltså klart mindre nu än för 6-9 månader sedan. Att USA:s finansiella system mår förhållandevis bra, trots skuldkrisen i Europa, gör att amerikanska hushåll kan göra det de är bäst på: att glömma morgondagen och "shop 'til you drop" (även om det inte är uthålligt, förstås). Samtidigt hålls investeringsaktiviteten under armarna just nu på grund av att avdragsrätten för investeringar försämras betydligt under 2012. Företag, som rimligtvis också de blivit positivt överraskade av att amerikaner inte sparade mer under hösten, väljer därför att investera nu istället för i framtiden. Rimligtvis kommer viktiga ISM manufacturing hålla sig uppe på goda nivåer även i december och kanske även i januari.

EMU: The road to hell is paved with good intentions
I Europa har EMU:s ledare, ledda av Tysklands Merkel och Frankrikes Sarkozy, sjösatt sällan skådad domedagspolitik som trots goda intentioner snudd på ser ut att maximera lidandet i den så kallade "periferin". Alla länder ska spara samtidigt genom finanspolitisk åtstramning. Alla länder ska stärka sin konkurrenskraft. Att även Tyskland ska ägna sig åt detta gör att "periferin" kommer att få det ytterst svårt att komma ikapp, och det är den relativa utvecklingen Tyskland vs. resten som spelar roll. EMU:s ledare har sedan dec-2009 feldiagnostiserat krisen. Det handlar inte om sviktande budgetdisciplin. Det handlar om konkurrenskraft och "balance of payments". Nåja. ECB häller pengar i banksystemet så att trycket på bankerna att minska sina balansräkningar minskar. Oavsett ECB:s olika faciliteter kommer vi även fortsatt se tuffare kreditvillkor i EMU-området i takt med att banker som ej kan låna på marknaden försöker städa i sina balansräkningar för att uppnå myndigheternas och marknadens krav. Strävan från bankerna att minska sina balansräkningar gör, och kommer göra, det svårare att låna, främst för små och medelstora företag, men även hushåll kommer att drabbas. Kreditåtstramning kombineras med finanspolitisk åstramning. En depression kan följa, med stigande sociala spänningar som följd.

Sverige: balansräkningspress även här 
Svenska banker utsätts för liknande tryck som de i Europa. Marknaden belönar banker som håller hårt i sina pengar, som har stora likviditetsreserver och som har höga kärnkapitalrelationer. De styrande här i landet har, utöver tuffare krav i form av Basel-3, flaggat för att införa ett golv för riskvikterna på både företags- och bolån, dvs öka kraven på det det kapital som bankerna reserverar för eventuella förluster (se DI.se, Redeye samt FI). De finansinstitut som historiskt sett har haft minst förluster på sina bolån p.g.a. sund kreditpolicy ska nu i praktiken straffas för detta. Nåja. Allt annat lika leder höjda riskvikter till att RWA/riskvägda tillgångar/balansräkningen expanderar, vilket gör att incitamenten för bankerna att krympa sina balansräkningar genom minskad utlåning förstärks ytterligare. (Jag är fullt medveten om att jag använder begreppen slapphänt nu, men bear with me...)

Lite enkla rövarkalkyler av en icke-bank-analytiker som ska hinna med ett blogginlägg innan utgång gör gällande att en storbank som, innan nya riskvikter diskuterades, hade möjlighet att öka sina riskvägda tillgångar med 6% till 2015. Med höjda bolånevikter översätts detta till en balansräkningskrympning på 7%, lägger vi på höjda riskvikter för företagslån talar vi 23%! Om vi dessutom lägger på en kontracyklisk buffert (förvisso osannolikt) som nämns av de styrande blir siffrorna -12%, -23% samt -36%. (Siffrorna ovan utgår dessutom från att bankernas intjäningsförmåga inte används för att bygga upp kapitalnivåerna.)

Det ser hursomhelst ut att bli svårare för alla som är beroende av bankfinansiering att låna pengar framöver. Stora företag som själva kan emittera obligationer på kreditmarknaderna klarar sig. Glöm bort att finansiera ett nytt kök genom belåning, glöm bort att resa på kredit. Glöm bort överkonsumtionen vi har sett de senaste 5-10 åren. Bostadspriserna kommer knappast kunna börja stiga. I en strukturomvandling likt den ovan kommer också Riksbankens reporänta att bli mindre potent för att styra ekonomin än vanligt. Åtskruvad kreditkran är en förklaring till att bolåneräntorna i Sverige är "förvånansvärt" höga. Tuffare kreditvillkor är också en förklaring till att svensk konsumtion utvecklats betydligt svagare än "väntat" under nästan hela året, även om den modellbundna Riksbanken främst skyller på börsfallen i juli och i augusti.

Slutsats: konjunkturutvecklingen lär bli markant sämre "än väntat" även i Sverige under kommande år(*). 

*) Eller kommer myndigheterna att inse konsekvenserna av ovan skeende och backa? Möjligt, men empirin talar för att de inte vänder förrän de står inför fullbordat faktum.


Svenska bostäder - en kanske inte så säker investering trots allt?


Makrofjanten önskar er alla en riktigt...


onsdag 26 oktober 2011

Europas ledare lever i ett elfenbenstorn

Dagens citat får sägas komma från Paul De Grawe, som skrivit mycket klokt i skuldkrisfrågan (länk):
Academics have the reputation of living in an ivory tower far away from the realities of the world. My impression is that instead of the academics, it is the European leaders who have been living in an ivory tower. 
Disconnected from the economic and financial realities, they have created an institution that does not work and will never do so properly. Now they are creating a financial gimmick that, in their fantasies, they expect to solve the funding problems of major Eurozone countries. It is time for the European leaders to step back into the real world.
Även om Merkel et al kommer kommer överens så småningom om EFSF-leverage, bankrekapitaliseringsprogram, Grekisk haircut, med mera, så är det sannolikt att vi givet den allt djupare recessionen och dessa ständiga feldiagnoser i skuldkrisfrågan kommer att behöva återbesöka ämnet åter inom kort. För eller senare kommer de tvingas till att göra det rätta.

torsdag 22 september 2011

Recessionen började i september i både EMU och USA, och värre blir det

Det krävdes alltså att även Federal Reserve uttryckte sig bekymrat om tillväxten för att aktiefolket skulle inse allvaret i situationen och börja baissa på allvar? FOMC igår:
there are significant downside risks to the economic outlook, including strains in global financial markets
Duh. Dagens statistikskörd var dessutom inget att glädjas åt. Inköpschefsindex (PMI) i EMU är som bäst konsistent med stagnation av BNP. Försöker vi förklara EMU:s BNP-tillväxt med PMI (1999-2011) fås dock en prognos på att BNP just nu krymper med 0.1% per kvartal och justerad R2 på 0.81 vilket måste anses vara mycket bra. Framåtblickande indikatorer som orderingången pekar på snabb kontraktion av orderböckerna, vilket är konsistent med minskad produktion framöver (och ytterligare fall i PMI).

Även USA:s ledande indikatorer är konsistent med en ny recession. Ser ut som att den började i september. Jag satte f.ö. ner foten om detta i augusti. ECB sänker räntan inom kort. Riksbanken följer strax efter. Innan årsskiftet känns som huvudscenariot. Grekland defaultar innan jul.

Värre blir det alltså. Macro-man sammanfattar läget just nu:
time is running out, and with US short term paper downgrades we are perilously close to a major breakdown in US money markets

lördag 10 september 2011

G7 - mer snömos

Europas finansiella system står i brand. Vissa marknadsaktörer hade hoppats på en samordnad policyrespons (finanspolitik och centralbanker) redan denna helg. G7, på sedvanligt maner, lyckades istället enas kring en tunn kommuniké som genom att fortsätta att göra "för lite, för sent" ska lösa problemen samtidigt som den andas splittring... Hela G7-kommunikén finns att läsa hos Telegraph. Som jag skrev häromdagen: "Europas politiker tycks dock fortfarande vara fast beslutna att "rädda" den gemensamma valutan genom att eventuellt skapa en alldeles för liten facilitet som även när den blivit något mer flexibel, kommer att vara inflexibel.":

We are taking strong actions to maintain financial stability, restore confidence and support growth. In the US, President Obama has put forward a significant package to strengthen growth and employment through public investments, tax incentives, and targeted jobs measures, combined with fiscal reforms designed to restore fiscal sustainability over the medium term. Euro area countries are implementing the decisions taken on July 21 to address financial tensions, notably through the flexibilisation of the EFSF, reaffirming their inflexible determination to honor fully their own individual sovereign signatures and their commitments to sustainable fiscal conditions and structural reforms. Japan is implementing substantial fiscal measures for reconstruction from the earthquake while ensuring the commitment to medium-term fiscal consolidation.
G7 är ej heller eniga om hur finanspolitiken bör inriktas - vi ser åter en klyfta mellan Europa (åtstramning) och USA (stimulans):
Concerns over the pace and future of the recovery underscore the need for a concerted effort at a global level in support of strong, sustainable and balanced growth. We must all set out and implement ambitious and growth-friendly fiscal consolidation plans rooted within credible fiscal frameworks. Fiscal policy faces a delicate balancing act. Given the still fragile nature of the recovery, we must tread the difficult path of achieving fiscal adjustment plans while supporting economic activity, taking into account different national circumstances.
Vad gäller penningpolitiken lovar de att göra vad som krävs, vilket de förstås alltid gör. Mer likviditetsåtgärder kommer om det behövs, som om någon trodde något annat. Problemet är att banksystemen badar i kortsiktig likviditet. Det som skulle minska en hel del av Europaoron är långsiktig likviditet som t ex att ECB köper bank-obligationer, om det finns inget att läsa.
Monetary policies will maintain price stability and continue to support economic recovery. Central Banks stand ready to provide liquidity to banks as required. We will take all necessary actions to ensure the resilience of banking systems and financial markets. In this context we reaffirm our commitment to implement fully Basel III.


Politiker - se glada ut, det kan de

Noyer (Banque de France) sammanfattar läget perfekt: 
It was really a meeting of great cohesion and force. There was a determination by everyone to meet challenges.      (Källa: Reuters) 

torsdag 8 september 2011

Ilsken Trichet mjuknade om styrräntan - mer press på Riksbanken framöver

ECB Trichet ilsknade till idag på presskonferensen (länk till video), i vilken han signalerade att ECB tar en paus med räntehöjningarna. Sannolikt kommer ECB att ha sänkt räntan inom sex månader. (Det här har bäring på Riksbanken som i så fall sannolikt kommer att behöva sänka räntan för att förhindra en för stark svensk krona, se ex.vis på retoriken från Norges Bank de senaste dagarna, eller på agerandet hos SNB för den delen).

Trichet är som bäst när han är arg

Europas politiker har ignorerat ECB:s råd många gånger och istället betett sig mer eller mindre vettvilligt i tiotalet år. Nu i våras varnade ECB tydligt för vad som komma skulle om Europas politiker inte tog sitt ansvar i skuldkrisfrågan och Greklandsfrågan i synnerhet. Europas politiker, ledda av Merkozy, struntade i råden och körde vidare. Situationen har därför blivit som den blivit, vilket är mycket oroväckande.

Italien och Spanien är fullt indragna i skuldkrishärvan och hade sannolikt gått i statsfinansiell konkurs om inte ECB gripit in den 8:e augusti. Stora, systemviktiga, banker i Frankrike och Italien kan inte längre gå till marknaden för att finansiera sig på längre löptider. Om inte denna situation löses kommer det att leda till en kreditkontraktion i länderna, vilket sänker den ekonomiska aktiviteten (ny recession kanske?). Sänkt ekonomisk aktivitet leder till nya kreditförluster, bankproblem och statsfinansiella frågeställningar som man helst inte vill tänka sig. Det är samtidigt inte alls otänkbart att Grekland tvingas ställa in betalningarna redan inom sex månader på grund av allt käbbel. En okontrollerad default skulle säkerligen få "svårförutsedda" spridningseffekter till Irland, Portugal, Spanien, Italien och kanske även Frankrike. Värre än 2008 kan det bli om Europas politiker inte skärper till sig.

Europas politiker tycks dock fortfarande vara fast beslutna att "rädda" den gemensamma valutan genom att eventuellt skapa en alldeles för liten facilitet som även när den blivit något mer flexibel, kommer att vara inflexibel.

Over and out,
Makrofjanten

söndag 7 augusti 2011

Sarko & Merkel - hopplöst efter

Frankrikes Sarkozy och Tysklands Merkel har skickat ut en ny kommuniké, se här.

President Sarkozy and Chancellor Merkel reiterate their commitment to fully implement the decisions taken by the heads of state and government of the euro area and the EU institutions on July 21st 2011.
Jag gissar att marknaden kommer att bemöta detta med en gäspning. (Optimisterna får nog hoppas från tyngre nyheter från ECB).

torsdag 23 juni 2011

Kraftig inbromsning även i Europa - vi inväntar nu hopplöshet

Inköpschefsindex för EMU-området var betydligt sämre än väntat i juni och antyder en fortsatt konjunkturinbromsning. Efter att ha indikerat 1% tillväxt i början av året indikeras nu tillväxt kring 0.4% (kvartalstakter). Detta är ungefär i linje med EMU-områdets långsiktiga tillväxttakt. Detta betyder i sin tur att arbetslösheten inte längre kommer att falla. Om arbetslösheten inte längre faller kommer det enskilt viktigaste argumentet bakom höjda styrräntor i sin tur att falla bort.

Vad gäller statsskuldskrisen vill den grekiska oppositionen ha skattesänkningar. Vilket härligt hål i huvudet. Har de månne inspirerats av galenpannan Ehrenberg? Det luktar pyrt. Kanske vore det lika bra att Grekland ställer in betalningarna och lider sig igenom en konjunkturkollaps utan dess like? Det är ju det oppositionen vill ha, och den tycks ha bredare folkligt stöd än regeringen.

Många har hoppats på mycket
På sistone har man många hoppats än på det ena, och än på det andra. Man hoppades på högre räntor i samband med ECB:s junimöte. Man hoppades på ett lyft för riskabla tillgångar (en hint om QE3) i samband med gårdagens räntebesked från Federal Reserve. Price-action talar för detta. Besvikelserna har varit många. Det har helt enkelt funnits för mycket hopp i systemet. 

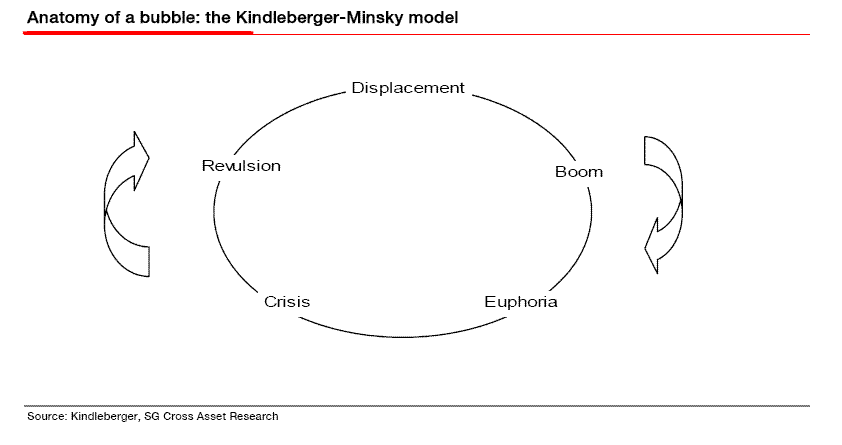
Det ser ut alltså som att vi först måste bli rejält hopplösa innan det vänder uppåt igen.
Läsvärt i sammanhanget: Kindleberger-Minskys ramverk.

Källa: The Frugal Pain 

lördag 18 juni 2011

Fru Merkel "flip-floppar" om Grekland ännu en gång

Kapitlet Grekland i den Europeiska skuldkristragedin har fått flera nya sidor skrivna bara under den senaste veckan. Den sannolikt viktigaste händelsen var att förbundskansler Angela Merkel åter förefaller ha mjuknat inför ECB:s och Frankrikes hårdnackade motstånd mot att den privata sektorn bär en (för) stor börda i nästa räddningspaket av Grekland.

Marknaderna reagerade positivt efter att Frankrikes Sarkozy och Tysklands Merkel tycktes nå någon slags överenskommelse vid sitt möte tête-à-tête igår. Se exempelvis WSJ i frågan.

Att jag kallar Merkel en flip-flopper beror förstås på att Tyskland rapporterades ha mjuknat så sent som den sista maj, se Marketwatch. Några dagar sedan dök finansminister Schäuble upp som en gubbe i lådan och krävde riktigt hårda tag, varpå marknadsoron eskalerade...

Bild lånad från Stiina Lindgrens blogg.

Det blir mycket intressant att följa Merkels stöd i Bundestag framöver. Vad säger hennes inrikespolitiska kamrater om att hon viker ned sig inför Sarkozy?

Viktigast just nu är att ECOFIN-mötet i helgen leder till en bekräftelse av Tysklands mjukare hållning, kommer kanske andra länder (Finland? Nederländerna?) stöka till det? Efter ECOFIN-mötet stundar en förtroendeomröstning för Greklands nya regering på tisdag.

lördag 14 maj 2011

Den svenska kronan - vad hände? och vad händer framöver?

Inget "strong vigilance" från Trichet
Den svenska kronan har försvagats märkbart mot dollarn de senaste två veckorna, efter att varit nere på den för svenska turisters behagliga nivån 6kr per dollar. Eftersom de skandinaviska valutorna alltid handlar "på ryggen" av euron mot dollarn är huvudanledningen den oväntat mjuka inställningen som ECB visade i början av maj (introductory statement). ECB-chefen Trichet nämnde då inte de magiska orden "strong vigilance" som antas betyda en räntehöjning vid nästa möte (vilket då hade varit i juni). Ej heller ansågs penningpolitiken vara "very accommodative" utan bara "accommodative".

Källa: Dregs of the future

Fram till dess hade förväntningarna stigit rejält gällande framtida räntehöjningar från ECB. Stigande räntor i EMU-området ledde till markerad euro-styrka, eftersom förväntningarna på USA:s Federal Reserve varit fortsatt nedtryckta.

Agerandet från ECB av stor vikt
Agerandet från ECB vid nästa möte den 9:e juni blir ytterst viktigt. Om ECB då signalerar en räntehöjning genom "strong vigilance" finns det åter sannolikt uppsida i europeiska räntor, vilket då bör gynna euron och kronan mot dollarn. Om ECB kör vidare på duvspåret vid detta möte blir slutsatsen den omvända.

Vad gör då ECB?
Å ena sidan bör det senaste råvaruprisfallet göra dem något mer benägna att ta det lugnare med räntehöjningarna framöver. Å andra sidan är den ekonomiska tillväxten mycket god (tillväxten var mycket bättre än väntat under det första kvartalet). Detta borgar för en allt starkare arbetsmarknad under 2011. Arbetsmarknaden är i sin tur den bästa indikatorn på framtida inflationstryck, vilket bör göra ECB mer benägna att höja räntan. Krisen i Europas "perifera" länder är en faktor som kan göra att ECB vilar lite längre på hanen. Min gissning är att prissättningen på Europeiska räntor åter kommer att ge euron stöd mot dollarn under kommande tre till sex månader, främst p.g.a. utvecklingen på arbetsmarknaden.

Kronan stärks snart ånyo mot dollarn
"Ränteturbulensen" i Europa har spillt över även på svenska marknader, som nu prissätter cirka en och en halv höjning mindre än vad som är rimligt mot slutet av 2011. I takt med att prissättningen åter kommer upp bör kronan stärkas mot euron, vilket i kombination med min ECB-gissning ovan antyder att kronan snart stärks ånyo mot dollarn. Denna vy är dock inte någon "high conviction view"(*), så jag skulle inte gå all-in, om man säger så.

*) Det finns mycket som kan förändra utsikterna för euron och kronan. Om slutet av Fed:s stimulansprogram QE2 leder till sänkta börser och lägre råvarupriser (något jag lutat åt i många månader) kommer prissättningen på räntemarknaden ha svårt att tala för europeisk valutastyrka. Om det är arbetsmarknaden som är nyckeln för centralbankerna (vilket jag tror) bör ett sådant läge dock utnyttjas för att ta position för högre räntor och starkare valutor på sikt, förutsatt att råvaruprisfallen inte beror på försämrad global efterfrågan förstås.

måndag 18 april 2011

En kul dag till ända / brakar USA nu samman?

Vilken kul dag!

Under helgen och dagen har vi fullkomligt bombarderats av rubriker från Bloomberg, WSJ, Reuters, med mera, om Greklands plötsligt nära förestående skuldomstrukturering(1), om hur de euroskeptiska Sannfinländarna gick starkt framåt i Finlands parlamentsval(2), om hur de tänker ställa till problem för räddningen av Portugal(3), om hur ECB trots detta siktar på att höja räntan flera gånger i år(4), men att detta är farligt (5) för att senare under dagen avrunda med att Standard and Poor's sätter USA:s kreditrating på negativ outlook! (6) samtidigt som ECB:s Wellink varnar att en skuldomstrukturering inte är i någons intresse (7).

  1. Greece asked EU/IMF at Ecofin to restructure debt-paper (Reuters)
  2. Finland: Tough Coalition Talks Ahead With Euro-Skeptic True Finns (WSJ)
  3. European sovereign debt crisis worsens as investors bet against Ireland, Portugal and Greece (Telegraph)
  4. Market right to see rate increases, ECB's Nowotny (Reuters)
  5. ECB's Bonello warns against raising rates quickly (Reuters)
  6. S&P revises United States outlook to negative (Reuters)
  7. ECB's Wellink-Greek restructuring in no one's interest (Reuters)
S&P varnar för nedgradering
Den mest intressanta nyheten ovan är att S&P till slut varnar för en nedgrading av USA:s rating. Normalt sett följs en nedgraderingsvarning upp inom sex månader eller så med en faktisk nedgradering. Om detta skulle inträffa skulle det per automatik leda till att många ränteförvaltare inte längre kommer att få köpa amerikanska statsobligationer i lika stor utsträckning. Detta är netto ränta upp för den amerikanska staten och därmed även för samhället i stort. Vad händer då med en magra amerikanska ekonomiska återhämtningen?

Intressant nog sammanfaller denna varning från S&P till viss del med det nära förestående slutet på Federal Reserves obligationsköparkampanj QE2. I snitt har den amerikanska centralbanken köpt 2/3 av all nyemitterad amerikansk statsskuld sedan QE2-programmet inleddes i november. Detta bör ha hållit räntorna lägre än vad annars skulle ha blivit fallet. Förmodligen har det även tryckt upp andra tillgångspriser (råvaror, aktier, skräpkrediter) p.g.a. den förstärkta Greenspan/Bernanke "put" centralbankspolitiken innebär. (Fed:s Sack har bl a sagt att en av de viktiga poängerna med QE2 är att "keep asset prices higher than they otherwise would be", se BIS (pdflänk)).

För att förhindra en dyster utveckling får vi hoppas att Gang of Six i Senaten får ihop en trovärdig budgetsaneringsplan ala Göran Persson i Sverige på 1990-talet. (HuffPo) Om de får ihop en sådan plan kommer det att innebära att Federal Reserve kommer att kunna hålla styrräntan Fed Funds lägre, och det ännu längre. Detta vore även positivt för USA:s rating, och medföra lägre långräntor. Gissningsvis är även slutet på QE2 positivt för amerikanska långräntor.

Se gärna även S&P's Q&A session (WSJ).

Marknadsutsikter
Det känns sannolikt att såväl svenska som tyska långräntor (10y) kommer att gå ner mer än de redan gjort. Kurvflackningen i Europa och i Sverige kommer att intensifieras. Börsen bör få se lite mer motvind än vad vi redan sett. Att S&P varnar är stort. Inte kan väl aktieanalytikerna helt ignorera detta? Trots att vi är nästan mitt i rapportsäsongen?

tisdag 18 januari 2011

Kort makrouppdatering USA, EMU, Sverige

Här är min syn på makroutvecklingen på kort sikt. Det är överlag en positiv bild. Positiva makrodata tenderar i sin tur att ge skjuts till börsen, även om den är mer än 30% övervärderad i dagsläget (enligt konjunkturjusterade P/E-tal). Men att ge skjuts till börsen är numera policy från världens viktigaste centralbank Federal Reserve...


USA
USAs ekonomi får som mest skjuts i början av 2011 p.g.a Obama & Republikanernas överenskommelse om finanspolitiska stimulanser. Samtidigt sett ger QE2 skjuts till börsen. Amerikanernas sparkvoter faller p.g.a börsuppgången eftersom de känner sig rikare. Under den tid som sparkvoten faller så växer konsumtionen snabbare än inkomsterna (som i sig växer lite snabbare än vanligt p.g.a. finanspolitiska stimulanser/skattesänkningar. Framåt sommaren är det rimligt att tänka sig en inbromsning från höga tillväxtnivåer eftersom en skattesänkning bara ger ett engångsskift uppåt på inkomsterna och sparkvoten slutar falla. En rätt positiv konjunkturbild på kort sikt är också vad som väntas av de flesta. Centralbanken Federal Reserve lär göra sitt bästa för att dämpa räntehöjningsförväntningar, även om chefsduvan Bernanke får brottas med fler räntehökar än tidigare vid de penningpolitiska mötena (Fisher & Plosser & Kocherlakota) Förra året var det bara Hoenig som trilskades.

EMU
De allra flesta förväntar sig en rejäl inbromsning i EMU-områdets tillväxt på grund av den finanspolitisk åtstramning som sjösattes förra året för att bekämpa skuldkrisen. ECB-chefen Trichet varnade dock under förra veckan för att den privata sektorn kanske ger ett större positivt bidrag till tillväxten än vad många spått. Än så länge ser detta ut att bli fallet. Här bör man dock hålla ögonen på inköpschefsindex främst för tjänstesektorn. På nuvarande nivåer spås tillväxt kring 0,6% per kvartal - långt över prognosmakarnas spådom om 0.3% per kvartal. Här ligger riskbilden på uppsidan dvs att tillväxten blir bättre än vad många tänkt sig. Med tanke på ECBs sentida signaler om inflationsutsikterna är det mindre sannolikt att ECB försöker hejda förväntningar på räntehöjningar som nu spirar i marknaden. Skuldkrisen då? Ja, vad ska man säga. Den politiska agenda är packad med en mängd viktiga möten där detaljer kring framtida räddningsfaciliteter ska hamras ut (Eurogroup/Ecofin), det är parlamentsval i Irland, delstatsval i Tyskland, med mera. Hittills har obligationsemissionerna från de skuldtyngda länderna gått okej. Speciellt positivt är det att viktiga långivarländer som Kina och Japan uttalat sitt stöd för allt ifrån Spansk statsskuld till EFSF-obligationer. ECB ser även till att förhindra systemrisk genom att köpa obligationer på bred front om och när det börjar blåsa. Detta har gjort att smittrisken från Europa-oro inte alls är lika hög som den var förra året.

Sverige
Eftersom tillväxten i omvärlden är av stor vikt för Sverige är det svårt att vara annat än positivt på svensk ekonomi och tillväxt på kort sikt. Att accelerera ytterligare från 7.1% i årstakt (eller vad det nu blir under det fjärde kvartalet 2010) är dock svårt, om inte SCB räknar fel igen förstås. Så länge Riksbanken höjer räntan kommer också svenska räntor att glida uppåt. Det är för närvarande svårt att argumentera för att Riksbanken inte borde höja räntan en hel del. Väl värt att notera är dock att många marknadsaktörer på sistone tävlat i att spå kronstyrka på sistone. Skulle kronan stärkas nedåt 8kr mot euron (vilket vissa spår) kommer detta förstås lägga hämsko på räntehöjningarna. Vad dessa marknadsaktörer tycks glömma bort är att det är osannolikt att ECB håller räntan på 1% med den positiva bild som målas upp ovan. När ECB agerar blir det svårare för kronan att stärkas, även om vi ska ned en 20-30 öre till innan sommaren.