onsdag 4 januari 2012

Insättningar hos ECB säger inget om pengarna från LTRO:n används eller ej

Det finns många där ute som gillar att lyfta fram saker de inte förstår, speciellt om man kan framställa det som att domedagen är nära. Den (ö)kända bloggen ZeroHedge gör ofta detta. Även Financial Times och Reuters är skyldiga. Makrofjanten blir arg. Varför inte lära sig förstå saken först? Nu på sistone har dessa aktörer alla publicerat ECB:s statistik om deposits/insättningar för att argumentera att pengarna från ECB:s långa repa (LTRO) inte används. Detta är ett logiskt felslut.

Logiska felslut gör en arg
Varför? Deposits hos ECB måste stiga till nya (rekordhöga) nivåer till följd av ECB:s osteriliserade repor. Pengarna kommer per definition synas i just denna statistik, även om de används. Två exempel får räcka:

Juni 2007: I grundscenariot fungerar de finansiella marknaderna normalt. 
Bank ett har lockat till sig hushållsinsättningar (tänk lönekonton) om 100kr. På skuldsidan i bankens balansräkning finns även 10kr i kapital. På tillgångssidan finns olika lån. Bank två är inte lika populär hos hushållen. Där har hushållen bara deponerat 50kr. Utöver detta finns 10kr i kapital. För att finansiera sina tillgångar på 110kr har dock bank två lånat pengar. Den har lånat 50kr av bank ett.

Detta är normalläget när interbankmarknaderna fungerar. Då lånar bank ett, utan att vara särskilt rädd för motpartsrisk, ut 50kr till bank två. Varje natt parkeras alla riktiga pengar hos ECB i en depositfacilitet. (De digitala pengarna måste ta vägen någonstans. De är svåra att förvara i byrålådan.)

Juni 2011: Bank ett börjar befara att bank två riskerar konkurss
Bank två kan nu inte längre låna av bank ett (eller av marknaden). Bank två har dock en tillgångsmassa på 110kr som måste finansieras, men riskerar att bara ha tillgång till finansiering om 60kr (hushållens insättningar+kapital). Om inte bank två lyckas låna pengar kommer den tvingas till massiv försäljning av sina tillgångar, alternativt i konkurs.

Detta är ingen bra idé, tycker de styrande. Därför lånar ECB ut pengar till bank två genom en s.k. LTRO. Balansräkningen för bank två är oförändrad med en omslutning på 110kr. Samma sak gäller balansräkningen för bank ett, med skillnaden att den nu har 50kr över på tillgångssidan. Detta belopp lånades tidigare ut till bank två. Dessa pengar kan dock nu användas till annat. Om banken lånar ut detta belopp till en tredje bank, eller till ett företag, så kommer pengarna till slut att hamna hos en bank (och då per definition då parkeras hos ECB:s depositfacilitet). Om pengarna "inte" används, kommer de likväl att hamna hos ECB:s depositfacilitet. (Alla digitala pengar måste ta vägen någonstans.)

ECB botar symtom och köper tid
Ovan resonemang fångar essensen av vad som pågår. Vi kommer att få se fler och fler ointressanta rekord under kommande månader. Rekorden är dock en bieffekt av att ECB är i full färd att åtminstone bota symtomen på skuldkrissjukan. Detta är en bra sak.

tisdag 27 december 2011

Dags att vara contrarian gällande USA:s ekonomi?

De allra flesta ekonomer spår nu guld och gröna skogar för USA:s ekonomi, speciellt i ljuset av att USA:s kongress till slut förlängde årets skattesänkningar så att de nu gäller in i nästa år - åtminstone till slutet av februari 2012. Nåja, det är väl inte guld och gröna skogar som spås, men ingen talar längre om recessionsrisk för landet, utan Europa har fått stå i rampljuset/vid skampålen. Tydligt är att makrostatistiken i USA har överraskat positivt på sistone. Nu senast var konsumenterna inte lika dystra som ekonomerna hade förväntat sig.

Man ska ofta vara motvalls käring i finansiella sammanhang, och försöka belysa och fokusera på det som ingen annan pratar om. Alla vet väl vid det här laget att EMU-områdets banker ser katastrofala ut? Alla vet väl att de långsiktiga problemen i EMU-området kommer att vara svåröverkomliga?

Den första bilden nedan visar Citigroups överraskningsindex för USA-data. Normalt sett när ekonomer blivit så här pass överraskade har förväntningarna stigit till nivåer som omöjligtvis kan infrias.

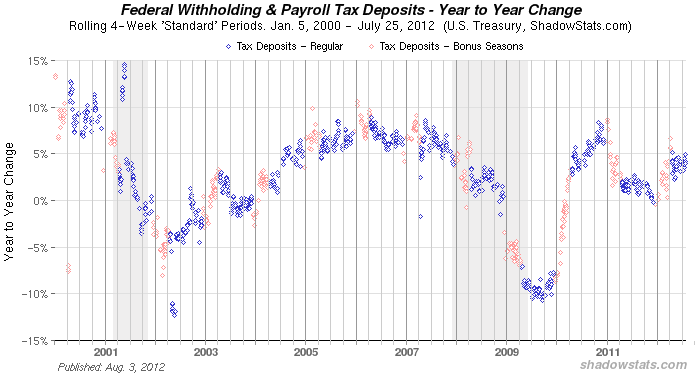
Nästa bild visar dessutom att en hund ligger begravd i USA: skatteintäkterna har minskat (i årstakt) på sistone - den positiva statistiken/tillväxten till trots. Detta antyder att sysselsättningen och löneintäkterna kan ha överskattats av statistikmyndigheterna och att underliggande trend är mycket svagare än vad den ser ut att vara. Detta ger stöd till bilden att förväntningarna kommer att grusas framöver, med börs- och räntefall som logisk slutsats.

Ekonomiskt överraskningsindex från Citigroup (högre = bättre utfall än väntat)
Källa: Bloomberg


Krympande skatteinbetalningar till US Treasury
Källa: Shadowstats

torsdag 22 december 2011

Krympande bankutlåning kommer att sänka Sverige

USA ser bättre ut men det är en del luft i siffrorna
USA:s ekonomi har utvecklats förvånansvärt positivt sedan börsturbulensen under sensommaren. Det som brukar hända, men som inte ser ut att ha hänt denna gång, är att både företag och hushåll sparar markant mer på grund av att framtiden upplevs som mer osäker. När sparandet stiger stagnerar eller faller konsumtionen samtidigt som företagen senarelägger investeringar. Detta har inte blivit fallet denna gång i USA. Trots att amerikanernas prisjusterade inkomster har fallit sedan i februari i år har konsumtionen ökat. Nyckeln är förstås en nedgång i sparkvoten! Amerikanska hushåll sparar alltså klart mindre nu än för 6-9 månader sedan. Att USA:s finansiella system mår förhållandevis bra, trots skuldkrisen i Europa, gör att amerikanska hushåll kan göra det de är bäst på: att glömma morgondagen och "shop 'til you drop" (även om det inte är uthålligt, förstås). Samtidigt hålls investeringsaktiviteten under armarna just nu på grund av att avdragsrätten för investeringar försämras betydligt under 2012. Företag, som rimligtvis också de blivit positivt överraskade av att amerikaner inte sparade mer under hösten, väljer därför att investera nu istället för i framtiden. Rimligtvis kommer viktiga ISM manufacturing hålla sig uppe på goda nivåer även i december och kanske även i januari.

EMU: The road to hell is paved with good intentions
I Europa har EMU:s ledare, ledda av Tysklands Merkel och Frankrikes Sarkozy, sjösatt sällan skådad domedagspolitik som trots goda intentioner snudd på ser ut att maximera lidandet i den så kallade "periferin". Alla länder ska spara samtidigt genom finanspolitisk åtstramning. Alla länder ska stärka sin konkurrenskraft. Att även Tyskland ska ägna sig åt detta gör att "periferin" kommer att få det ytterst svårt att komma ikapp, och det är den relativa utvecklingen Tyskland vs. resten som spelar roll. EMU:s ledare har sedan dec-2009 feldiagnostiserat krisen. Det handlar inte om sviktande budgetdisciplin. Det handlar om konkurrenskraft och "balance of payments". Nåja. ECB häller pengar i banksystemet så att trycket på bankerna att minska sina balansräkningar minskar. Oavsett ECB:s olika faciliteter kommer vi även fortsatt se tuffare kreditvillkor i EMU-området i takt med att banker som ej kan låna på marknaden försöker städa i sina balansräkningar för att uppnå myndigheternas och marknadens krav. Strävan från bankerna att minska sina balansräkningar gör, och kommer göra, det svårare att låna, främst för små och medelstora företag, men även hushåll kommer att drabbas. Kreditåtstramning kombineras med finanspolitisk åstramning. En depression kan följa, med stigande sociala spänningar som följd.

Sverige: balansräkningspress även här 
Svenska banker utsätts för liknande tryck som de i Europa. Marknaden belönar banker som håller hårt i sina pengar, som har stora likviditetsreserver och som har höga kärnkapitalrelationer. De styrande här i landet har, utöver tuffare krav i form av Basel-3, flaggat för att införa ett golv för riskvikterna på både företags- och bolån, dvs öka kraven på det det kapital som bankerna reserverar för eventuella förluster (se DI.se, Redeye samt FI). De finansinstitut som historiskt sett har haft minst förluster på sina bolån p.g.a. sund kreditpolicy ska nu i praktiken straffas för detta. Nåja. Allt annat lika leder höjda riskvikter till att RWA/riskvägda tillgångar/balansräkningen expanderar, vilket gör att incitamenten för bankerna att krympa sina balansräkningar genom minskad utlåning förstärks ytterligare. (Jag är fullt medveten om att jag använder begreppen slapphänt nu, men bear with me...)

Lite enkla rövarkalkyler av en icke-bank-analytiker som ska hinna med ett blogginlägg innan utgång gör gällande att en storbank som, innan nya riskvikter diskuterades, hade möjlighet att öka sina riskvägda tillgångar med 6% till 2015. Med höjda bolånevikter översätts detta till en balansräkningskrympning på 7%, lägger vi på höjda riskvikter för företagslån talar vi 23%! Om vi dessutom lägger på en kontracyklisk buffert (förvisso osannolikt) som nämns av de styrande blir siffrorna -12%, -23% samt -36%. (Siffrorna ovan utgår dessutom från att bankernas intjäningsförmåga inte används för att bygga upp kapitalnivåerna.)

Det ser hursomhelst ut att bli svårare för alla som är beroende av bankfinansiering att låna pengar framöver. Stora företag som själva kan emittera obligationer på kreditmarknaderna klarar sig. Glöm bort att finansiera ett nytt kök genom belåning, glöm bort att resa på kredit. Glöm bort överkonsumtionen vi har sett de senaste 5-10 åren. Bostadspriserna kommer knappast kunna börja stiga. I en strukturomvandling likt den ovan kommer också Riksbankens reporänta att bli mindre potent för att styra ekonomin än vanligt. Åtskruvad kreditkran är en förklaring till att bolåneräntorna i Sverige är "förvånansvärt" höga. Tuffare kreditvillkor är också en förklaring till att svensk konsumtion utvecklats betydligt svagare än "väntat" under nästan hela året, även om den modellbundna Riksbanken främst skyller på börsfallen i juli och i augusti.

Slutsats: konjunkturutvecklingen lär bli markant sämre "än väntat" även i Sverige under kommande år(*). 

*) Eller kommer myndigheterna att inse konsekvenserna av ovan skeende och backa? Möjligt, men empirin talar för att de inte vänder förrän de står inför fullbordat faktum.


Svenska bostäder - en kanske inte så säker investering trots allt?


Makrofjanten önskar er alla en riktigt...


tisdag 1 november 2011

Grekland trixar och strular ännu en gång? Dags att ta fram revolvern

Allas vår G-Pap (premiärminister Papandreou i Grekland) ställde igår kväll till med rejäl oreda. Åter måste de Europeiska finansmarknaderna oroa sig för en snar statsfinansiell konkurs med de oöverskådliga spridningseffekter en sådan kan komma att innebära. Finansminister Venizelos passade samtidigt på att påpeka att den stundande omröstningen är att betrakta som en euroomröstning.

I korthet:

  • Grekland vill eventuellt riva upp räddningsöverenskommelsen med EU/IMF
  • Om EU/IMF då inte går med på att låna ut till lättare villkor stundar statsfinansiell bankrutt för Grekland
  • Om Grekland röstar mot paketet kan det vara att betrakta med att landet lämnar EMU-projektet
  • Få Greker (<40%) tycks tycka att överenskommelsen är "bra"
  • Återstår att se om EU/IMF/Tyskland tycker att det är dags att ge ännu mer billiga pengar till dessa "lata greker"

Det här riskerar förstås att få flera konsekvenser, bland annat att bankers exponering till Grekland nu åter blir markant mer riskfylld. Mer riskfyllda banker ökar problemet för länder som Spanien och Italien. Skulle det vara så att Grekland dessutom röstar för att lämna euron bakom sig, skapas ett prejudikat om att länder kan göra just det. Investerare, hushåll och företag riskerar i ett sådant läge att ifrågasätta om en euro i just deras banksystem är en euro. Den kan ju bli en lira, pesetas eller någon annan skruttvaluta när som helst. Bank runs riskerar att bli följden, vilket accelererar de finansieringsproblemen bankerna i berörda länder står inför.

G-Pap visar Merkel var skåpet ska stå


Annorstädes kan det rapporteras att USA:s inköpschefer förvisso var något dystrare än ekonomerna hade väntat sig, men orderingången förbättrades samtidigt som tillverkningsindustrin äntligen börjat minska lagernivåerna. Denna mix av utfall antyder att inköpschefsindex ISM i USA har fallit klart. För Sverige var tendenserna desamma. Najs. Detta spelar dock ingen roll för varken börser eller räntor om inte Européerna skärper till sig.

De som varit börsbullish kanske kan relatera till följande parafrasering av The Cure(*) (youtube):


Standing on the beach 
With a gun in my hand 
Staring at the sea 
Staring at the sand 
Staring down the barrel 
At the greek on the ground 
I can see his open mouth 
But I hear no sound
I'm alive 
I'm dead 
I'm the stranger 
Killing a greek

Spotify började plötsligt dessutom spela Moby's (well) "[t]hat's when I reach for my revolver"(*) (youtube):
That's when I reach for my revolver
That's when it all gets blown away
That's when I reach for my revolver
The spirit passes by this way

Förra veckan kändes det tråkigt att vara kort ett gäng svenska bolag. Idag känns det inte så pjåkigt. 

*) Jag är inte hatisk, eller mordisk. Egentligen. Bara oändligt trött på detta Grektjafs som ALDRIG TAR SLUT.

onsdag 26 oktober 2011

Europas ledare lever i ett elfenbenstorn

Dagens citat får sägas komma från Paul De Grawe, som skrivit mycket klokt i skuldkrisfrågan (länk):
Academics have the reputation of living in an ivory tower far away from the realities of the world. My impression is that instead of the academics, it is the European leaders who have been living in an ivory tower. 
Disconnected from the economic and financial realities, they have created an institution that does not work and will never do so properly. Now they are creating a financial gimmick that, in their fantasies, they expect to solve the funding problems of major Eurozone countries. It is time for the European leaders to step back into the real world.
Även om Merkel et al kommer kommer överens så småningom om EFSF-leverage, bankrekapitaliseringsprogram, Grekisk haircut, med mera, så är det sannolikt att vi givet den allt djupare recessionen och dessa ständiga feldiagnoser i skuldkrisfrågan kommer att behöva återbesöka ämnet åter inom kort. För eller senare kommer de tvingas till att göra det rätta.

lördag 22 oktober 2011

Blir Operation Twist samma "succé" som QE2?

En sak jag funderat på är om inte Operation Twist kommer att bli samma "succé" som QE2, dvs att denna stimulansåtgärd skickar upp börsen vilket i sin tur ger vissa positiva realekonomiska effekter genom att hushållens nettoförmögenheter stiger och att företagens balansräkningar ser bättre ut. Stigande förmögenheter översätts normalt sett till minskat sparande, vilket ger konsumtionen stöd.

Hittills påminner "price action" om effekterna från både QE1 och QE2 (hittar tyvärr ej bildkällan nu)


Ekonomerna har också blivit "positivt överraskade" av ekonomisk statistik i USA, efter att ha blivit negativt överraskade en längre tid. Så var fallet även efter QE1 och QE2.

Notera även att Jon Hilsenrath i WSJ nyligen antydde att ytterligare QE (med sikte på bostadsobligationer ) kan komma att sjösättas inom något kvartal.

QE1 och QE2 syftade till att blåsa upp tillgångspriser till (för) höga nivåer. Operation Twist fungerar ungefär som QE2. Politiken "lösgör" pengar som får söka sig till andra "mer riskabla" tillgångar. Detta ger förstås kortvarig skjuts men ger problem när mikrobubblan spricker.

Om Européerna gör något vettigt inom kort kan vi ha lagt grunden för fortsatt börsuppgång.


tisdag 18 oktober 2011

Det luktar 1930-tal, sjösätter Européerna århundradets policymisstag?

Undertecknad är så konjunkturbaissig att han nästan faller ned från soffan. Förvisso har USA-data överraskat positivt i ett par veckor, vilket gett hopp om att USA:s ekonomi kanske undviker recession. Septembers "starka" siffror kan dock till viss del ha att göra med att proppar i den globala försörjningskedjan post-tsunami nu har släppt. Exempelvis var detaljhandeln i USA mycket stark p.g.a. en rejäl studs i försäljning av japanska bilar. Sedan i april har det varit brist på japanska bilar p.g.a. tsunami- och kärnkraftstragedin i mars. Tills nu. Även Europeisk data har på sina håll inte varit lika eländiga som väntat, till viss del av samma skäl (se exempelvis Italiensk industriproduktion i augusti).

Bättre data motiverar multipelexpansion på börserna på grund av att de upplevda recessionsriskerna minskar. Det kan nog hålla i sig ett tag om inte Européerna sjabblar bort sig i helgen.

Århundradets policymisstag?
Blickar vi framåt känns det dock som att Européerna strävar efter att återupprepa 1930-talets depression. Då, i USA, krympte mängden pengar i omlopp eftersom hushållen tog ut sina pengar ur bankerna, vilket framkallade "bank runs" vilket spred sig över landet. En ökad kontantandel hos hushållen översätts direkt till att den monetära multiplikatorn krymper. Under några år på 1930-talet krympte mängden breda pengar (M2) med en tredjedel. Finns det färre pengar i omlopp går det helt enkelt inte att hålla aktiviteten vid liv vid samma nivå som förut...

Nuförtiden fungerar dock bankväsendet annorlunda. Istället för kassakrav och kontantandelar bestäms den monetära multiplikatorn av bland annat kärnkapitalrelationer och kraven på desamma. Bankernas kärnkapital påverkas nu negativt p.g.a. recessionen i EMU-området och p.g.a. nedskrivningar av värdet på statsobligationer (Grekland, Portugal, Irland, Spanien, Italien...) Om banker tvingas ha högre kärnkapitalrelationer av reglerare kommer de, i strävan att stärka sina kapitalrelationer eller för den delen bibehålla räntabiliteten på eget kapital, krympa sin balansräkning. Det är vid dagens aktievärdering oaptitligt att nyemittera aktier.

Effekten blir tyvärr samma som under 30-talets depression. Bankernas balansräkningar krymper, det blir svårare att låna även för kreditvärdiga företag och hushåll, och det blir också allt annat lika dyrare att låna.


Sverige står inte isolerat. Marknadstryck, regleringar (Basel-3), Finansinspektionens tal om höjda riskvikter på bland annat bolån, Finansminister Borgs höga tonläge och tal om bankers "riskabla" finansiering i utländsk valuta, allt verkar åt detta håll just nu. Banker och bolåneinstitut har redan skruvat åt kreditkranen i Sverige och kommer att skruva åt den ytterligare framöver. Detta bådar illa för företag och hushåll, främst de med sämre kreditvärdighet. Det har också negativ bäring vad gäller den svenska bostadsmarknaden. Ligger du med rörlig (3-mån) boränta är det möjligt att du står inför både höjda räntekostnader och svårigheter att faktiskt rulla lånet vidare under kommande år om det vill sig illa.

Grundläggande nationalekonomi kan faktiskt ta oss en bit på väg i att förstå sambanden.
Kvantitetsrelationen säger oss som bekant att PQ=MV, där P = prisnivå, Q = kvantitet (BNP-volym), M=mängden pengar och V=omsättninghastigheten på pengar.

V, omsättningshastigheten, kan sägas minska på grund av att kärnkapitalet urholkas av kreditförluster & nedskrivningar på statsobligationers värde. Till detta ska vi nu lägga myndigheters strävan att ålägga bankerna höjda kapitalkrav. År 2009/2010 diskuterade de att göra det omvända, att minska procyklikaliteten...